البنوك المركزية تعيد تقييم دور الذهب في الاحتياطيات.. وآسيا تتوسع في المقاصة والتسوية.. والصناعة تبحث عن حلول لارتفاع الأسعار وتطورات التكنولوجيا
كشف المؤتمر العالمي للمعادن الثمينة، الذي نظمته رابطة سوق لندن للسبائك (LBMA) بالتعاون مع سوق لندن للبلاتين والبلاديوم (LPPM)، بمدينة سورينتو الإيطالية خلال الفترة من 4 إلى 6 أكتوبر 2026، عن تحولات واسعة تشهدها أسواق المعادن الثمينة، تتجاوز ارتفاع الأسعار إلى إعادة تقييم دور الذهب في الاحتياطيات الرسمية، وتغير سلوك المستثمرين والمستهلكين، وتطوير البنية التحتية للتداول والتسوية، بالتوازي مع مراجعة المعايير الدولية للتوريد المسؤول.
وتوزعت المناقشات على تسع جلسات رئيسية، شارك فيها مسؤولون من البنوك المركزية والمصافي والمؤسسات المالية وشركات التعدين وصناعة المجوهرات، إلى جانب الجهات التنظيمية والخبراء في التكنولوجيا وإدارة المخاطر.
ورغم اختلاف طبيعة القضايا المطروحة، فقد برز اتجاه مشترك يتمثل في أن مستقبل تجارة المعادن الثمينة لم يعد يرتبط بحجم الإنتاج والطلب والأسعار وحدها، وإنما بقدرة الأسواق على إدارة المخاطر والسيولة، وإثبات مصادر المعدن، وتطوير الأنظمة المالية والتكنولوجية التي تدعم حركة التجارة الدولية.
البنوك المركزية.. عودة الذهب إلى قلب الاحتياطيات
هيمنت المخاطر الجيوسياسية ومستقبل النظام النقدي العالمي على الكلمات الرئيسية خلال افتتاح المؤتمر في 5 أكتوبر، حيث قدم يواخيم ناجل، رئيس البنك المركزي الألماني، قراءة تاريخية لتطور دور الذهب في الاحتياطيات الرسمية، موضحًا أن علاقته بالنظام النقدي مرت بثلاث مراحل رئيسية: الارتكاز عليه، ثم تراجع أهميته، وأخيرًا عودته إلى واجهة الاهتمام.
وأشار ناجل إلى أن الذهب كان يمثل نحو 70% من القيمة السوقية للاحتياطيات العالمية للبنوك المركزية عام 1950، قبل انخفاض حصته إلى نحو 10% عام 2009، مع توسع البنوك المركزية في حيازة السندات الحكومية والأصول المقومة بالعملات الأجنبية.
لكن هذا الاتجاه بدأ ينعكس بعد الأزمة المالية العالمية، مدفوعًا بانخفاض العوائد على الأصول المالية، ثم تزايد المخاطر الجيوسياسية والعقوبات الاقتصادية.
وقال ناجل إن “الأوراق المالية والودائع الأجنبية يمكن تجميدها، بينما لا يتعرض الذهب المادي المحفوظ محليًا للمخاطر نفسها”، موضحًا أن هذه الخاصية تمنح الذهب أهمية في تنويع الاحتياطيات، دون أن تجعله بديلًا كاملًا عن العملات الأجنبية اللازمة للتدخل في أسواق الصرف وتوفير السيولة.
وكشف عن ارتفاع حصة الذهب من الاحتياطيات العالمية إلى ما يقارب 25% خلال 2025، مقارنة بنحو 14% في 2023، لكنه قدم تنبيهًا مهمًا بشأن تفسير هذه الزيادة؛ إذ أوضح أن العامل الرئيسي وراءها كان ارتفاع أسعار الذهب، وليس مشتريات البنوك المركزية وحدها.
وأشار إلى أنه لو بقيت الأسعار عند مستويات 2023، لتراجعت حصة الذهب في الاحتياطيات العالمية إلى نحو 12%، بدلًا من الارتفاع المسجل.
وفي ختام كلمته، شدد ناجل على أن تصاعد المخاطر الجيوسياسية سيواصل التأثير في قرارات إدارة الاحتياطيات، معتبرًا أن الذهب يحتفظ بدور مهم في تنويع المخاطر، رغم عودة بعض الجاذبية إلى السندات الحكومية مع ارتفاع عوائدها.
ومن جانبه، قدم سيرجيو نيكوليتي ألتيماري، نائب محافظ بنك إيطاليا، رؤية مكملة خلال كلمته بعنوان “الذهب بين الاستمرارية والتغيير”، مستعرضًا تجربة بلاده التي تحتفظ بنحو 2450 طنًا من الذهب، لتأتي في المرتبة الرابعة عالميًا بين الدول المالكة للاحتياطيات الرسمية.
وأوضح أن استمرار بنك إيطاليا في الاحتفاظ بهذه الكميات عبر عقود، حتى عندما لجأت بنوك مركزية أخرى إلى البيع، يعكس اعتباره الذهب مكونًا استراتيجيًا في الميزانية العمومية.
وأكد ألتيماري أن “الذهب ليس التزامًا على أي طرف”، موضحًا أن غياب مخاطر الائتمان والتعثر يمثل ميزة تميزه عن معظم الأصول الاحتياطية الأخرى.
وربط المسؤول الإيطالي زيادة الاهتمام بالذهب بتحولات هيكلية بدأت منذ 2022، مع تصاعد المخاطر الجيوسياسية وتجميد أصول سيادية أجنبية وارتفاع الطلب الرسمي والاستثماري.
وتكتسب هذه الرؤية أهمية خاصة في ضوء استمرار الجدل بشأن مستقبل الدولار الأمريكي ودور الذهب في تنويع الاحتياطيات، دون أن يعني ذلك بالضرورة توجه البنوك المركزية إلى التخلي عن العملات الأجنبية.
وامتدت هذه القضايا إلى جلسة متخصصة في اليوم الثاني، تناولت دوافع الاحتفاظ بالذهب واستراتيجيات إدارة الاحتياطيات ومستقبلها، بمشاركة ممثلين عن بنوك مركزية من بولندا وغانا وجنوب أفريقيا والمكسيك وإيطاليا.
وأظهرت تركيبة المشاركين تنوع اعتبارات إدارة الذهب بين الدول المنتجة للمعدن والدول المستوردة له، وبين الاقتصادات التي تسعى إلى زيادة الاحتياطيات والأخرى التي تركز على إدارتها وتنويع مخاطرها.
ولم يصدر عن الجلسة إعلان بسياسة موحدة للبنوك المركزية أو توصية مشتركة بشأن النسبة المناسبة للذهب في الاحتياطيات؛ إذ تظل هذه القرارات مرتبطة بظروف كل اقتصاد واحتياجاته النقدية.
الاستثمار في الذهب.. بين حماية الثروة والمضاربة على الأسعار
انتقلت المناقشات إلى سلوك المستثمرين خلال جلسة تناولت العلاقة بين الاتجاهات الهيكلية طويلة الأجل للذهب وقرارات التداول قصيرة الأجل، بإدارة نيكي شيلز، رئيسة أبحاث المعادن واستراتيجيتها لدى MKS PAMP.
وشارك في الجلسة شين ماكجواير، مدير محفظة الأسواق الناشئة والذهب في صندوق تقاعد معلمي تكساس، وفيكرام داوان من Nippon India Mutual Fund، ووي يان من Dymon Asia.
وتركز موضوع الجلسة على مفهوم التحوط من تآكل قيمة العملات، أو ما يعرف في الأسواق باسم Debasement Trade، وهو اتجاه استثماري يرتبط بمخاوف ارتفاع الديون العامة وتراجع القوة الشرائية للعملات على المدى الطويل.
وتناولت المناقشة كيفية التوفيق بين هذه النظرة الاستراتيجية، التي تشجع على الاحتفاظ بالذهب، وبين قرارات المستثمرين المتعلقة بتوقيت الشراء والبيع وإدارة المخاطر في فترات الارتفاع السريع للأسعار.
وفي قراءة منشورة بمجلة Alchemist الصادرة عن الرابطة بالتزامن مع المؤتمر، تناولت سوكي كوبر، الرئيسة العالمية لأبحاث السلع لدى ستاندرد تشارترد، التحولات التي شهدتها السوق خلال ربع قرن، مشيرة إلى استمرار دور الذهب في حفظ القيمة، مع تنامي أهمية آسيا والبنوك المركزية والتكنولوجيا والاستدامة.
ولا تعني هذه التوجهات اتفاق المستثمرين على مسار سعري واحد للذهب، بقدر ما تعكس تعدد دوافع الطلب عليه، بين الحماية طويلة الأجل من المخاطر والسعي إلى تحقيق عوائد من تحركات الأسعار.
معادن المجموعة البلاتينية.. الإنتاج والتدوير أمام تغير الطلب الصناعي
وفي جلسة خُصصت لأسواق البلاتين والبلاديوم من منظور المنتجين، جمعت المناقشات ممثلين عن شركات الإنتاج والمعالجة وإعادة التدوير، بإدارة روبن رايثاثا، مدير أبحاث السوق في جونسون ماثي.
وشارك فيها ديفيد جولي من Valterra Platinum، وإليونورا روبيني من Mastermelt، وتوبي جرين من BASF، في إطار بحث مستقبل إمدادات معادن المجموعة البلاتينية، والعلاقة بين الإنتاج المنجمي واستعادة المعادن من المنتجات والمخلفات الصناعية.
وتأتي أهمية الملف في ظل الارتباط الوثيق للبلاتين والبلاديوم بصناعة السيارات والمحفزات المستخدمة للحد من الانبعاثات، فضلًا عن استخداماتهما في صناعات كيميائية وتقنية متعددة.
كما تكتسب إعادة تدوير المعادن البلاتينية أهمية متزايدة باعتبارها مصدرًا إضافيًا للإمدادات، خاصة مع تركز الإنتاج المنجمي في عدد محدود من الدول.
ويطرح التحول نحو المركبات الكهربائية وتطور تقنيات المحركات تحديات مختلفة أمام المنتجين، إلى جانب فرص جديدة لبعض معادن المجموعة البلاتينية في التطبيقات الصناعية وتقنيات الطاقة.
ولم يتأكد صدور اتفاق جديد بشأن مستويات الإنتاج أو استثمارات محددة خلال الجلسة، لكن مشاركة المنتجين وشركات إعادة التدوير عكست أهمية النظر إلى الإمدادات الأولية والثانوية ضمن سوق واحدة تتأثر بتغير الطلب الصناعي.
الذهب الرقمي.. التكنولوجيا تفتح ملف الملكية والتسوية
ناقشت جلسة متخصصة مستقبل الذهب الرقمي، وكيف يمكن للتكنولوجيا أن تغير أساليب إثبات ملكية المعدن وتداوله وتسوية معاملاته واستخدامه كضمان مالي.
وشارك فيها جيمس تشابمان، مدير Hilltop Walk Consulting، وفنسنت دوميان، رئيس تداول المعادن الثمينة لدى ICBC Standard Bank، وجيمس ويليس، الرئيس العالمي لمبيعات المعادن الثمينة في HSBC، إلى جانب مايك أوسوين.
وتركز موضوع الجلسة على تقنية ترميز الذهب (Tokenisation)، التي تسمح بتمثيل حقوق في الذهب بوحدات رقمية، بما قد يسهل نقل الملكية وتسوية المعاملات واستخدام المعدن في عمليات التمويل.
لكن هذه التطبيقات تطرح تحديات تتعلق بكيفية إثبات وجود الذهب الفعلي، والربط بين السجلات الرقمية والسبائك المحفوظة، والتحقق من حقوق المالكين وإمكانية استرداد المعدن.
وتتزامن المناقشات مع جهود مجلس الذهب العالمي لتطوير مشروع الذهب الرقمي بالجملة، الذي يستهدف تحسين كفاءة استخدام الذهب داخل الأسواق المالية.
وكان نائب محافظ بنك إيطاليا قد أشار في كلمته الافتتاحية إلى أن “سرعة التطورات الحالية وعدم القدرة على التنبؤ بها تؤثران في جميع الأسواق، والذهب ليس استثناءً”، محذرًا من ضرورة متابعة ارتفاع تقلبات الأسعار، مع احتمال حدوث تغيرات إضافية نتيجة التحول الرقمي والابتكار المالي.
ولم يتأكد الإعلان عن إطلاق نظام رقمي جديد خلال الجلسة، لكنها أبرزت ضرورة أن يصاحب تطوير أدوات تداول الذهب الحفاظ على الضمانات القانونية والفنية المرتبطة بالمعدن الفعلي.
التوريد المسؤول.. رقابة تتجاوز حدود المصافي
انتقلت مناقشات اليوم الثاني إلى أحد الملفات الأكثر حساسية في صناعة الذهب العالمية، وهو مسؤولية مراكز تجارة السبائك عن سلامة سلاسل التوريد، خصوصًا مع انتقال المعدن عبر دول ووسطاء متعددين قبل وصوله إلى المصافي والأسواق النهائية.
وافتُتحت الجلسة بكلمة لإيفلين كافالا، مسؤولة سياسات الذهب غير المشروع بوزارة الخارجية البريطانية، فيما أدار المناقشات جريجوري مثيمبو-سالتر، المتخصص في حوكمة الموارد الطبيعية والتعدين الحرفي، بمشاركة ممثلين عن بورصة إسطنبول والجهة التنظيمية للمعادن الثمينة والألماس في جنوب أفريقيا، إلى جانب خبراء الامتثال والتدقيق.
وجاءت الجلسة امتدادًا لمبادرة أطلقتها الرابطة لتعزيز التعاون بين مراكز تجارة السبائك الدولية، بعد اجتماع جمع خلال يونيو ممثلين عن غانا وجنوب أفريقيا وسويسرا وتركيا والإمارات، إلى جانب منظمة التعاون الاقتصادي والتنمية OECD.
وكانت الرابطة قد أكدت في تقريرها للاستدامة والتوريد المسؤول لعام 2026 أن ارتفاع أسعار الذهب يزيد الحوافز الاقتصادية لاستغلال سيولته وسهولة نقله عبر الحدود في الأنشطة غير المشروعة، بما في ذلك غسل الأموال والتهرب من العقوبات وتمويل النزاعات.
واستشهد التقرير بتقديرات نقلتها الرابطة عن الحكومة البريطانية، تشير إلى أن قيمة سوق الذهب غير المشروع عالميًا لا تقل عن 80 مليار دولار سنويًا.
وتعكس هذه المواقف الخلفية التي استندت إليها المناقشات المتواصلة في مؤتمر سورينتو، حيث أصبح التعاون بين مراكز التجارة أحد المتطلبات الأساسية لتحسين تبادل المعلومات والتحقق من المنشأ.
وشمل الاهتمام كذلك التعدين الحرفي والصغير النطاق ASM، خصوصًا في الدول الأفريقية، في ضوء جهود الرابطة لتطوير مسارات تسمح بدخول الذهب الحرفي المسؤول إلى سلاسل التوريد المعتمدة، بدلًا من استبعاده بسبب محدودية إمكانيات التوثيق لدى المنتجين الصغار.
وتزامنت الجلسة مع المشاورة العامة الثانية للإصدار العاشر من إرشادات الذهب المسؤول، التي تشمل مراجعة تصنيف الذهب الثانوي، وتعزيز إثبات المنشأ والإفصاح، وتطوير أدوات التدقيق ودمج التعدين الحرفي.
ولا تمثل هذه التعديلات قرارات صدرت عن المؤتمر نفسه، وإنما عملية تحديث بدأت منذ 2024، وتستهدف تحسين كفاءة المنظومة ومواكبة تطور المخاطر، دون أن يكون كل تعديل بالضرورة نتيجة اكتشاف مخالفة أو تلاعب.
هونج كونج وسنغافورة.. آسيا توسع حضورها في تجارة السبائك
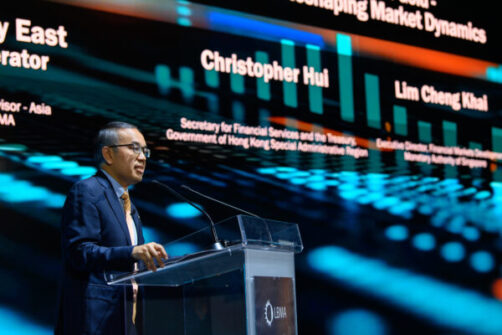
شهدت الجلسات عرضًا للتطورات التي تشهدها المراكز المالية الآسيوية، بمشاركة كريستوفر هوي، وزير الخدمات المالية والخزانة في هونج كونج، وليم تشينغ خاي، المدير التنفيذي لإدارة تطوير الأسواق المالية في سلطة النقد السنغافورية.
واستعرض هوي تقدم هونج كونج في إنشاء منظومة مركزية لمقاصة وتسوية معاملات الذهب، بدأت التشغيل التجريبي في يوليو 2026، بالتوازي مع تطوير خدمات التخزين والتكرير والمؤشرات السعرية والمنتجات الاستثمارية.
وأكدت الرابطة في ملخصها الرسمي للجلسة أن هونج كونج تتحرك بوتيرة سريعة من مرحلة الطموحات إلى التنفيذ الفعلي، مع تقدم العمل في عدة عناصر للبنية التحتية للسوق.
وتستند منظومة المقاصة الجديدة إلى معايير دولية معروفة، وتشمل سبائك الذهب بوزن 400 أوقية المستوفية لمتطلبات التسليم الجيد لدى LBMA، إلى جانب الذهب المؤهل من المصافي المدرجة على قائمتها.
ومن الجانب السنغافوري، استعرض ليم تشينغ خاي خطط تطوير مركز إقليمي متكامل لتجارة السبائك، يشمل خدمات الحفظ والتخزين والتكرير والتمويل، مع بحث تطوير المقاصة للمعاملات خارج البورصة، وزيادة السيولة، وتوسيع أدوات التداول والمشتقات.
ولفت ملخص الرابطة إلى أن سنغافورة تستهدف ربط الطلب والسيولة الآسيوية بأسواق لندن والولايات المتحدة، بدلًا من السعي إلى استبدال هذه المراكز.
وامتدت المناقشات إلى مجموعة العمل الآسيوية التابعة للرابطة، التي بحثت دور التكنولوجيا في ربط أنظمة الأسواق المختلفة، إلى جانب عرض بحث تجريه ICE Benchmark Administration بشأن الحاجة إلى سعر مرجعي للذهب خلال ساعات التداول الآسيوية.
وتبرز أهمية هذه المناقشات في تحول المنافسة بين المراكز العالمية إلى القدرة على توفير خدمات متكاملة للتداول والحفظ والتسوية والتمويل، وليس فقط جذب عمليات شراء وبيع المعدن.
ومن المقرر أن تستضيف هونج كونج منتدى LBMA الآسيوي يومي 19 و20 أبريل 2027، ضمن الجهود الرامية إلى تعزيز التواصل بين المؤسسات المالية والجهات التنظيمية ومراكز تجارة السبائك.
ارتفاع الأسعار.. تحديات لا تقل أهمية عن مكاسب المستثمرين
تناولت جلسة أخرى التأثيرات غير المتوقعة لارتفاع أسعار المعادن الثمينة على الشركات العاملة في التجارة والتصنيع والخدمات اللوجستية والتمويل.
وأدارتها أليس فاني من Italpreziosi، بمشاركة جاكوب دالستروم، مدير الخزانة الأول لدى باندورا، ودانيال ماربورجر من StoneX Bullion، وتريفور كيل المتخصص في التطبيقات الصناعية، وهيلا فان دير ساندت من Loomis International.
وتكتسب الجلسة أهمية في ضوء أن ارتفاع الأسعار، رغم ما يحققه من مكاسب للمستثمرين والجهات المالكة للمعدن، قد يفرض أعباء تشغيلية ومالية على الشركات التي تستخدم الذهب والفضة في التصنيع أو تحتفظ بمخزونات كبيرة منهما.
فارتفاع قيمة الخامات يزيد الاحتياجات التمويلية للشركات، وتكلفة التأمين والنقل، وأهمية أدوات التحوط المستخدمة للحد من مخاطر تقلب الأسعار.
وتبرز مشاركة باندورا بوجه خاص أهمية إدارة مخاطر تكلفة الذهب والفضة لدى شركات المجوهرات، التي تحتاج إلى الموازنة بين تكلفة المواد الخام وقدرة المستهلكين على تحمل الأسعار النهائية.
ولا يقتصر الأمر على شركات المجوهرات، إذ يمتد إلى المؤسسات التجارية ومقدمي خدمات التخزين والنقل وشركات المعالجة الصناعية.
وتتفق هذه التحديات مع ملاحظة نائب محافظ بنك إيطاليا بشأن تراجع الوزن النسبي للمجوهرات في الطلب العالمي على الذهب مع ارتفاع الأسعار، مقابل اتساع مساهمة البنوك المركزية والمستثمرين.
ولم يتأكد إعلان المشاركين سياسة مشتركة لتسعير المنتجات أو إدارة التحوط خلال الجلسة، التي تناولت تأثيرات تختلف بطبيعتها من نشاط إلى آخر.
السيولة والمقاصة.. اختبار قدرة الأسواق على مواجهة التقلبات
اختتمت المناقشات الفنية بجلسة عن تقلبات الأسعار والسيولة والمقاصة، أدارها أدريان آش، مدير الأبحاث في BullionVault، بمشاركة سكوت ويليج من جي بي مورجان، ونيكولا كاريرا، الرئيس التنفيذي لشركة Metalor Technologies، وجريجوري فريث من Centallion، إلى جانب ممثلين عن قطاع الخدمات المالية والتداول.
وتناولت الجلسة التحديات التشغيلية التي تواجه أسواق المعادن الثمينة خلال فترات التقلب السريع، خصوصًا ما يرتبط بمتطلبات التمويل والضمانات المالية وتسوية المعاملات.
وتبرز أهمية هذه القضايا عندما تؤدي التحركات السعرية الكبيرة إلى زيادة قيمة المراكز المفتوحة، وارتفاع احتياجات السيولة لدى المتعاملين، وتزايد الضغوط على نظم المقاصة والتسوية.
كما ترتبط هذه التطورات بتوسع المراكز المالية في إنشاء أنظمة جديدة وربط البنية التحتية للأسواق، بما يفرض أهمية متزايدة للتوافق بين الأنظمة وتبادل المعلومات وإدارة مخاطر الطرف المقابل.
ولم يتأكد صدور قرار جديد لتغيير قواعد المقاصة خلال الجلسة، لكنها جاءت ضمن نقاش أوسع بشأن قدرة البنية المالية للسوق على مواكبة تغير حجم المعاملات وتقلب الأسعار.
سوق يتغير.. والثقة تصبح جزءًا من البنية الاقتصادية
تكشف قراءة أبرز كلمات المشاركين والمناقشات التي شهدها مؤتمر 2026 عن ثلاثة تحولات مترابطة تعيد تشكيل أسواق المعادن الثمينة.
أولها تغير موقع الذهب في إدارة الاحتياطيات الرسمية والمحافظ الاستثمارية، مع تزايد أهمية المخاطر الجيوسياسية والديون الحكومية وتجميد الأصول الأجنبية، وإن ظل ارتفاع الأسعار عاملًا رئيسيًا في زيادة الوزن النسبي للذهب داخل الاحتياطيات العالمية.
وثانيها انتقال المنافسة بين مراكز تجارة السبائك إلى تطوير خدمات التخزين والمقاصة والتسوية والتمويل والتكنولوجيا، مع اتساع دور الأسواق الآسيوية وتعزيز ارتباطها بالمراكز الدولية القائمة.
أما التحول الثالث فيتعلق بارتفاع أهمية التوريد المسؤول والتتبع والشفافية، ليس باعتبارها متطلبات تنظيمية إضافية فحسب، وإنما باعتبارها عناصر أساسية للحفاظ على الثقة في المعدن المتداول عبر الأسواق العالمية.
وتشير الحصيلة العامة إلى أن صناعة المعادن الثمينة تدخل مرحلة تتزايد فيها أهمية القدرة على إثبات المصدر، وتوفير السيولة، وإدارة المخاطر، وتطوير البنية التحتية، إلى جانب ضمان جودة المعدن نفسه.
وبينما يستعيد الذهب مكانته الاستراتيجية في الاحتياطيات والاستثمار، تصبح الثقة في مصادره وآليات تداوله وقدرة الأسواق على تسوية معاملاته من أهم العناصر الحاسمة في رسم مستقبل التجارة العالمية للمعادن الثمينة.
لقراءة المزيد:
LBMA أمام المحكمة.. بدء نظر قضية الذهب المسؤول في لندن والمحاكمة تمتد حتى 20 نوفمبر
شكوى سرية تفتح مراجعة لسلسلة توريد Asahi Refining.. وLBMA تختبر فاعلية الرقابة
روث كرويل ترسم حدود مسؤولية LBMA في سوق الذهب العالمية