في خطوة تنظيمية مفصلية اعتبرت الذهب “أداة استثمارية ومخزنًا للقيمة” وليس سلعة استهلاكية عادية، أصدرت الهيئة العامة للرقابة المالية برئاسة الدكتور إسلام عزام تعميمين قضيا بحظر تمويل شركات التمويل الاستهلاكي شراء سبائك ومشغولات الذهب والمعادن الثمينة، وإلزامها ابلإفصاح ربع السنوي عن أسعار الفائدة على التمويلات.
جاء التعميمان بعد ثغرة قانونية استُغلت لتمويل شراء الذهب كسلعة استهلاكية تحت غطاء المشغولات . وفي جلسة نظمها منتدى المعادن والأحجار الثمينة قبل أيام برعاية شعبة صناعة الذهب، شارك مصرفيون وخبراء تنظيم مستعرضين رؤية أوسع تضمنت:
“دعم المنظومة المالية لقطاع الذهب بأكمله –من الاستكشاف والتعدين إلى التصدير– بدلاً من التعامل معه كمشغولات استهلاكية.
وخلال الجلسة، استعرض المتحدثون حاجات التمويل في كل حلقة من سلسلة القيمة الذهبية، وأطر التمويل المناسبة (تمويل مشروعات، تمويل شركات، تسهيلات تجارية)، ومتطلبات البنوك من دراسات وجدوى ومخاطر. وأكدوا أن “البنوك ليست ممتنعة من حيث المبدأ عن تمويل قطاع صناعة وتجارة واستخراج الذهب” إذا توفرت مشاريع واضحة ذات جدوى اقتصادية فعالة، بينما التشريعات والتنظيمات تحتاج مزيداً من الوضوح في طبيعة الذهب وإبداع منتجات مالية جديدة (مثل الحسابات المصرفية للذهب المجمع لدى المواطنين) مع ضمانات ضد مخاطر غسل الأموال وتغير الأسعار.
قرار يطرح سؤلاً هاما
بعد هذا القرار التنظيمي، يتحول السؤال من: هل دور البنوك هو تمويل شراء المواطنين للذهب كسلعة استهلاكية؟ إلى: كيف تدعم البنوك نشاطات استخراج وتكرير وتصنيع وإنتاج الذهب وضبط آليات تجارته؟.
فقانون التمويل الاستهلاكي الجديد فصل (وحدد) نطاق التمويل للمستهلك فحذف الذهب منه، لكن المناقشة المصرفية ركزت على كيفية تصميم أدوات مصرفية لتمويل صناعة وتجارة الذهب – من تمويل الاستكشاف والتعدين (معالجة صعوبات «تمويل المشروعات» high-risk mining) إلى تمويل التصنيع والمعالجة (رأس مال عامل وتجهيزات)، وصولًا إلى تمويل التجارة والتصدير عبر التسهيلات والخطابات الائتمانية (Trade Finance) وحسابات خاصة.
مفارقة مصرفية:
البنوك تسعى للتوسع في صناديق الذهب وتعتبر تمويل الصناعة نشاط عالي المخاطر
فالمفارقة التي نقف أمامها الآن تشير إلى أن البنوك التي تسعى إلى امتلاك الذهب لرفع الاحتياطي الوطني منه لدى “البنك المركزى”، والبنوك التي تسعى للتوسع في طرح صناديق للاستثمار في الذهب وطرح منتجات مالية أخرى تقوم على الذهب للأفراد والشركات، هي نفس البنوك التي كانت تمول شراء المواطنين للذهب كسلعة رستهلاكية، وهي أيضاً البنوك التي لا تملك تصوراً واضحاً حتى الآن لتشجيع الشركات العاملة في تعدين واستخراج وتكرير الذهب الخام، ولا تصورا متكاملاً لدعم الشركات والمستثمرين العاملين في تصنيع وتجارة الذهب لتعظيم الاستفادة من الخام وتصديره كمشغولات بدلا من الاكتفاء بتصدير الخام. وهو ما تم طرحه بشفافية خلال جلسة المنتدى الدولي للمعادن والأحجار الثمينة، والتي عقدت بعنوان “دور القطاع المصرفي في تنمية قطاع المعادن والأحجار الثمينة في مصر”.
وتأتي أهمية قرار هيئة الرقابة المالية في أنه أخرج الذهب من خانة “سلعة استهلاكية” من بين السلع المسموح تمويلها، وهو تصنيف أنصفت به الهيئة الطبيعة الحقيقية للذهب كأصل محتفظ بالقيمة. وهو ما أكدت عليه الجلسة التأكيد في حضور معاون رئيس هيئة الرقابة المالية الأستاذة سالي جورج عبد الله: فالذهب كمورد اقتصادي استيراتيجي ينطوي على مناجم ومصانع ومهارات وعلاقات تجارية.
وبالنظر إلى ذلك، يصبح هدف السياسة المالية هو أن يدخل الذهب بجميع مراحل سلسلة القيمة “إلى الاقتصاد الرسمي» كأصل مالي يستطيع تمويله من قِبل النظام المالي المصري، وليس فقط كسلعة يشتريها المستهلك محليًا. وهذا هو التحول الكبير في زاوية التغطية: من سلعة استهلاكية إلى سلسلة قيمة صناعية.
قرار الرقابة المالية: خطوة هامة نحو إعادة تعريف الذهب
ويأتي إصدار الدكتور إسلام عزام رئيس الهيئة عام الرقابة المالية لتعميمين أكدا على مفهوم “السلعة الاستهلاكية” للشركات التمويلية خطوة تنظيمية هامة تدل على جدية الدولة في تنظيم تداول الذهب كمخزن للقيمة. إذ حظر التعميم الأول صراحةً تعامل وإقراض شركات التمويل الاستهلاكي لشراء سبائك ومشغولات الذهب والمشغولات المصنوعة من الفضة أو البلاتين.
وقد عللت الهيئة الأمر بأن هذه المنتجات هي “أدوات استثمارية” لا تقع ضمن نطاق تمويل السلع الاستهلاكية الذي حدده قانون التمويل رقم (18) لسنة 2020. وجاء التعميم لإغلاق ثغرة استغلها البعض بتحويل سبائك الذهب إلى هيئة مشغولات زينة لتجنب القيود المالية.
أما التعميم الثاني فطلب من شركات التمويل الإفصاح ربع سنويًا عن أسعار الفائدة والتكاليف الإدارية على تمويلاتهم الاستهلاكية. وهو تعميم يهدف إلى تعزيز الشفافية والحوكمة، وتوحيد قواعد الإفصاح كما هو معمول به في تمويل المشروعات الصغيرة.
هكذا، فقد قررت الرقابة المالية أن الذهب ليس مجرد سلعة استهلاكية. وهو قرار يعني ضمنًا أن الصناعات المرتبطة بالذهب – سواء منظومة التعدين أو التصنيع أو التصدير – تستحق تعاملًا مختلفًا في نظام الإقراض. ما فتح الباب لسؤال أكبر: إذا كان الذهب ـ الآن ـ صنف قانونيًا كأصل استثماري، فكيف يمكننا تصميم منتجات تمويلية مصرفية تتعامل معه في كل مرحلة من مراحل سلسلة القيمة؟
جلسة المنتدى ناقشت سلسلة القيمة
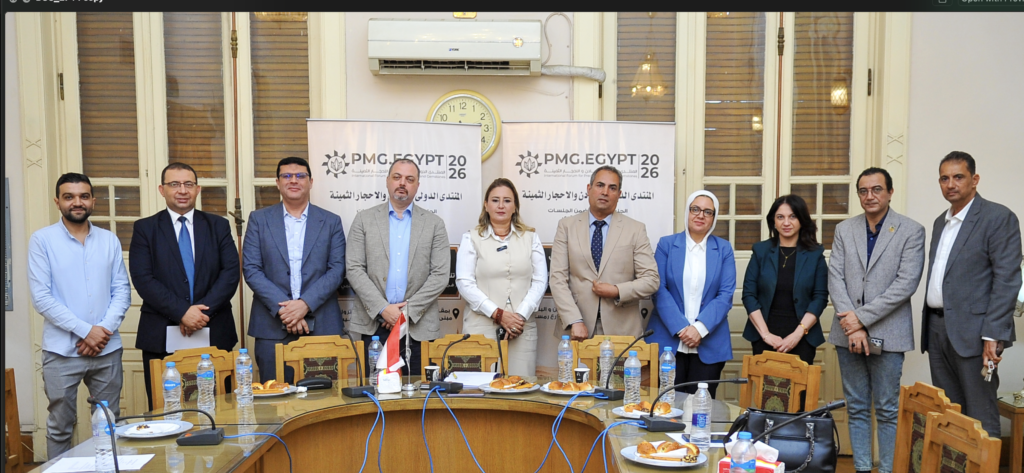
في الجلسة الثانية التحضيرية لمنتدى المعادن الثمينة التي عُقدت بتاريخ (8 سبتمبر 2026)، تناول الخبراء سُبل تمويل صناعة وتجارة الذهب من منظور المصارف والمؤسسات المالية. وأجمع المتحدثون على أن تمويل هذا القطاع يحتاج نظرة خاصة لأنه يختلف عن تمويل نشاط تجاري عادي. وأسفرت محاور المناقشة عن تأكيد المشاركين من المختصين في القطاعات المصرفية المختلفة على:
-
تمويل الاستكشاف والتعدين: أوضح د. زكريا صلاح (خبير إدارة المخاطر في المركزي المصري) أن تمويل مشاريع التعدين في مراحلها الأولى يقترب من نموذج «تمويل المشروعات» (Project Finance)، لأن المخاطر عالية ويصعب تقديرها بالطرق التقليدية. وقال:
“إن البنوك ليست ممتنعة من حيث المبدأ عن تمويل صناعة الذهب والأنشطة المرتبطة بها، متى توافرت الجدوى والتدفقات النقدية والضمانات المناسبة”. لكنه شدّد على الحاجة إلى نماذج ودراسات مالية واضحة لتقييم مخاطر المشاريع قبل إقراضها (على غرار ما يحدث في قطاع البترول). وأكد أن أحد التحديات الرئيسية هو استكمال نموذج مؤسسي واضح لهيئة الثروة المعدنية يسمح للبنوك بتقييم مراحل الاستكشاف والاستخراج. فدون وجود خطط وجدوى واضحة ودراسات جدوى معتمدة، من الصعب على البنوك تمويل مناجم جديدة.
-
تمويل المعالجة والتصنيع: أما متطلبات التمويل في المصانع ومناجم الذهب فكانت محور حديث ممدوح عبد الله (شعبة صناعة الذهب). وذكر أن الصناعة اعتمدت تاريخيًا على التمويل الذاتي من أرباب الأعمال لشراء الخام وتشغيل المصانع، وليس على البنوك. ورأى أن هذا القطاع يحتاج إلى منتجات مالية متخصصة، مثل قروض لشراء خام الذهب ورأس المال العامل وآلات التكرير والتصنيع.
وقال:” إن توفير برامج تمويل متخصصة يمكن أن يفتح المجال أمام المصانع لشراء المعدات والتكنولوجيا وتطوير خطوط الإنتاج وزيادة قدرتها على التصدير وليس لتمويل شراء الخام، خاصة مع الاحتياجات الكبيرة للسيولة لشراء الخام ومستلزمات التشغيل التي يقوم المستثمر الخاص بتوفيرها بنفسه”.
ومن ناحيته، أشار د. كرم مسعد (خبير تصميم الحلي) إلى أن دفع قيمة المصنع أو المصنع يحتاج إلى تمويل أكثر شمولاً من مجرد الذهب، حيث يجب دعم التصميم وبناء العلامة التجارية وتطوير المهارات لاكتساب قيمة مضافة عالية. -
تمويل التجارة والتصدير: تركز اللقاء أيضًا على تحويل خام الذهب إلى تجارة حية..
-
كما ذكر محمود سيد نجيلي (شركة الأهلي للاستثمار) إمكانية الاستعانة بـصناديق الملكية الخاصة أو منصات تمويل منظم لدعم مشروعات القطاع بجانب الائتمان التقليدي. كما اكد نجيلة وجود فجوة ثنائية: فالمصنعون والتجار في القطاع لم يعتادوا اللجوء للبنوك، وفي المقابل لا توجد منتجات مصرفية معلنة خاصة بالصناعة. أشار إلى واقعة مواطن يمتلك كمية ذهب ويرغب في إيداعها في صندوق استثمار ذهبي لحفظها، لكنه اكتشف عدم إمكانية إيداع ذهب فعلي، مما كشف عن “فجوة بين احتياجات حائزي الذهب والمنتجات المالية المتاحة”إدخال الذهب المدخر إلى البنوك:
-
من المداخل الجديدة في الجلسة كان ما طرحه د. محمد غندور، وهو إنشاء حسابات مصرفية للذهب الفعلي. حيث قال: ” إن المقصود ليس أن يودع المواطن أموالًا لشراء صندوق ذهب، وإنما إدخال الذهب الموجود بالفعل لدى المواطنين في شكل سبائك، إلى النظام المالي من خلال حسابات ذهبية”.
كما استشهد بالتجارب التي شارك في تدشينها في دول الخليج وتركيا ونجحت التجربةفي جذب بعضها عشرات الأطنان من الذهب إلى البنوك. لكنه نبه إلى ضرورة وجود إطار تنظيمي كامل لهذا النموذج – فحص الذهب وتقييمه وحفظه وتأمينه، بجانب معايير “اعرف عميلك- KYC- ومكافحة غسل الأموال، وإدارة مخاطر تقلب الأسعار. واقترح البدء بتجربة محدودة لدى أحد البنوك لتقييم الفكرة قبل التوسع.التنظيم والابتكار المالي: أكدت سالي جورج من الرقابة المالية أن الابتكار المالي (مثل منتجات الذهب الجديدة) يجب أن يبدأ بفهم نموذج العمل ووضع ضوابط له. كما أشارت إلى أهمية تسهيل الإنضمام للقطاع المالي عبر المصادقة الرقمية Digital Onboarding والهوية الرقمية مع الالتزام بمتطلبات «اعرف عميلك». ولفتت النظر إلى أن أي منتج ذهبي جديد “يتطلب تحديد طبيعته القانونية ونموذج عمله والجهة المنظمة”، حتى يوازن بين الابتكار وحماية المستثمرين.التعدين الحرفي والتقنين: وأضافت النائبة ريهام عبد النبي أن تحديات التعدين الأهلي في أسوان تستدعي “إيجاد مسارات قانونية واضحة لتقنين أوضاع العاملين، وتأسيس كيانات وتصاريح وبيع الإنتاج رسميًا”. وهو ما يندرج ضمن توصيات الجلسة لربط الذهب بالاقتصاد الرسمي بدل اقتصاده الموازي.
كذلك ركزت الدكتورة شيماء وجيه (اقتصاد دولي) على ضرورة بناء نموذج عمل واضح لقطاع الذهب يحدد الأطراف ومصادر الإيرادات والمخاطر. وقالت: “وجود مخاطر ليس مبررًا لاستبعاد القطاع من التمويل، فالذهب يبقى أصلاً قادرًا على حفظ القيمة وسيولة عالية”وهذا التأكيد يأتي في وجه القناعة الخاطئة بأن الذهب قطاع عالي المخاطر في التمويل أكثر من جدواه.
ومن ثم، جدد المشاركون الدعوة إلى برامج رسمية معروفة الشروط لتمويل المصانع والتجار، بحيث يعرف صاحب المشروع مسبقًا “شروط التمويل ونسبه والضمانات ومعايير الأهلية”.
وبالنظر إلى قرار الرقابة المالية وتنظيمات التمويل الاستهلاكي، نرى أنه يمنع شركات التمويل الاستهلاكي من تمويل شراء الذهب كسلعة استهلاكي (سواء سبيكة أو مشغول). بينما تؤكد جلسة المنتدى أن مصارف القطاع ترغب في تمويل أنشطة الصناعة والتجارة المرتبطة بالذهب، لكن الأمر يحتاج إلى”نموذج تمويلي” يراعي خصوصية الذهب. بعبارة أخرى: قرار الهيئة أخرج الذهب من مفهوم السلع الاستهلاكية الممول؛ والجلسة طرحته باعتباره قطاعًا اقتصاديًا يمول بالنموذج المناسب.
تأثير القرار على شركات التمويل والبنوك
بشكل مبسط، يمكن وضع مقارنة بين تأثير التعميمين على كل من شركات التمويل الاستهلاكي والبنوك في الجدول التالي:
| الموضوع | قرار الرقابة المالية (شركات التمويل الاستهلاكي) | التداعيات على البنوك والمصارف |
|---|---|---|
| نطاق التمويل | يحظر تمويل أي منتج من الذهب أو الفضة/البلاتين (سبائك أو مشغولات)، باعتبارها أدوات استثمارية وليس سلعة استهلاكية. | لا يغير قانونيًا نطاق أنشطة البنوك؛ إذ يظل بإمكانها تمويل الشركات والتجار في صناعة المعادن الثمينة بالطريقة التقليدية (قروض شركات، تمويل خط الإنتاج، تمويل صادرات… إلخ). |
| التداخل مع السلع الاستهلاكية | يغلق الباب أمام أي تمويل استهلاكي للذهب، منعًا لتحايل عرض الذهب على هيئة مجوهرات. | لا يؤثر على تمويل المستهلكين لسلع استهلاكية أخرى. لكن يضع معيارًا للمصارف للحذر من تقديم منتجات شبيهة (هل هذا الذهب تشغيلة أم سلعة؟). |
| الإفصاح والشفافية | يطالب الشركات برفع بيانات أسعار الفائدة والتكاليف ربع سنويًا لرقابة أوضاع التمويل الاستهلاكي. | يطال البنوك ضمناً بضرورة الإفصاح عن برامج تمويلهم ذات الشبه، ويتماشى مع الممارسات العالمية بزيادة الشفافية المصرفية. |
| منتجات جديدة | بما أن التمويل الاستهلاكي للذهب محظور، فإن إدخال الذهب في النظام المالي (حسابات ذهب..) لن يكون من خلال شركات التمويل الاستهلاكي. | الجلسة أكدت بحث ابتكار منتجات مصرفية (حسابات ذهب فعلي، شهادات ذهب بنكية، إلخ) ولكن تحت رقابة وهيكل تنظيمي دقيق. |
| تعزيز الشمول المالي | تهدف الضوابط إلى منع التمويل غير المنضبط وحماية المستهلكين من ممارسات مغلوطة. | يمكن أن تدعم الشمول المالي باعتماد الذهب كوسيلة ادخار مضمونة داخل البنوك بدلاً من تخزينه منزليًا، ما يفضي إلى تأسيس منتجات مالية جديدة (حسابات ذهب) مما يعزز إجمالي الاقتصاد القومي للدولة. |

تجارب دولية رائدة
لا تقتصر تجربة استثمار الذهب في البنوك على مصر. على العكس، العديد من الأسواق النامية والمتقدمة جعلت الذهب جزءًا من منظومة الودائع والادخارات المصرفية:
-
تركيا: تعد من الدول الرائدة عالميًا في الحسابات المصرفية بالذهب. فلدينا، مثلاً، حسابات لـ جملة الزراعة (“الكويت التركي” Kuveyt Türk) التي تقبل حدًا أدنى طفيفًا (0.01 غرام). وتشهد ودائع الذهب في البنوك التركية تزايدًا هائلًا: قفزت بنسبة 99.1% في الربع الثالث من 2025 مقارنة بالعام السابق، إذ وصلت حوالي 2.72 تريليون ليرة تركية (حوالي 290 مليار دولار) مع نهاية سبتمبر 2025.
وتُشكّل ودائع الذهب نحو 11% من إجمالي الودائع المصرفية هناك. الحسابات في تركيا عادة ما تكون على أساس شيكات إلكترونية (unallocated) ولا تضمن إمكانية سحب ذهب مادي في معظم الحالات، لكنها تتيح المرونة في الشراء والبيع بالليرة أو الدولار أو اليورو ودعم الصغار لاقتناء الذهب بأقساط صغيرة. -
الكويت والإمارات: ظهرت بنوك إسلامية وشركات استثمارية تقدم حسابات ادخار ذهبية مماثلة. وتتداول بعض التقارير عن مبادرات في الكويت والإمارات لجمع مدخرات المواطنين من الذهب في حسابات بنكية أو صناديق خاصة، تستثمر لاحقًا في أنشطة قائمة على الذهب (بعضها لم يعلن بشكل واسع أو تراجع لأسباب تنظيمية). وأشار غندور إلى أن تجربة مشابهة بدأتها الكويت قبل 12 عامًا، ثم انتقلت إلى تركيا ودول أخرى.
-
الهند: أطلقت الحكومة الهندية “سوق التعاقد بالذهب” (Gold Monetisation Scheme) في 2015، لحث المواطنين على إيداع الذهب غير المستخدم في بنوك، مقابل عائد. نجح البرنامج في جمع نحو 300 طن من الذهب حتى 2023 (مصدر البيانات: مجلة Money Metals الأمريكية). وتستخدم الهند الذهب كاحتياطي وتعامل القطاع المصرفي معه بإدخاله ضمن الاحتياطيات أو كشكل من أشكال تأمين التمويل.
-
بنوك الذهب المركزية: في بعض البلدان الأفريقية، يُدرس حالياً إنشاء ما يسمى بـ”بنك ذهب” إقليمي لتسوية تجارة الذهب بين الدول وتعزيز الثقة. ولم يصدر قرار نهائي، لكن فكرة إنشاء كيان مماثل لبنك مركزي يُودع فيه الذهب وتُستبدَل تحويلات بين الدول بالذهب عبره. ثمة تجارب تاريخية (مثل بنوك الذهب الأوروغوياني) لكن أحدثها مشروع “AFRIGOLD BANK” الأفريقي الذي ناقشته جلسة المنتدى.
هذه الأمثلة تدعم المقترحات المصرية: فتح حسابات ذهبية للأفراد والجمع بين الذهب كنقد ومستودع قيمة داخل النظام المالي يمكن أن يحفز النمو الاقتصادي بشكل غير مباشر ويضخ سيولة مصدّرة ضمن الاقتصاد الرسمي.
توصيات السياسات والإصلاحات
من خلال قرار الرقابة المالية ومناقشات الخبراء خلال جلسة المنتدى، صدرت عدة توصيات عملية نجملها في:
-
إعداد برامج تمويل متخصصة للقطاع: على الجهات الرقابية والبنوك المركزية التعاون مع القطاع المصرفي لإطلاق برامج تمويل معلن لشركات ومصانع الذهب (مماثلة لحلول تمويل الـSME)، تحدد نسب التمويل والضمانات ونوعية المشروعات المقبولة. مما يتفق مع دعوات الخبراء لـ”معرفة الشروط مسبقًا” وتحفيز الصناعة على اللجوء للبنوك.
-
تجربة حسابات ذهبية للأفراد: البدء بمبادرة تجريبية لحساب مصرفي بالذهب الفعلي، مع إطار تنظيمي كامل (مقاييس تقييم الذهب، الحفظ والنقل، التأمين، KYC وغسل الأموال). يمكن اختيار بنك واحد أو اثنين لمشروع رائد لتقييم قابلية التطبيق، كما اقترح دكتور محمد غندور.
-
تعزيز الرقابة والمناخ القانوني: توضيح القواعد والتشريعات المرتبطة بالذهب (مالية وبيئية وصناعية)، حتى يتسنى وضوح دور الهيئة ومصلحة الضرائب، وضمان عدم الازدواجية في التنظيم عند التعامل مع الذهب (سواء التمويل أم الاستثمار أم التصدير). ويشمل ذلك مراجعة التراخيص للمناجم والورش وربطها بإمكانيات التمويل المصرفي.
-
بناء قدرات مالية ومصرفية: تحديث إجراءات «اعرف عميلك» لتتناسب مع الذهب (مصدره، ملكيته، نوع التوجه)، بما يمنع عمليات غسل أموال. وتشجيع إدخال تقنيات التعرف الرقمية (الهويّة الرقمية، التوقيع الإلكتروني) لتسهيل انضمام شريحة أكبر من الحرفيين والتجار للقطاع المصرفي الرسمي.
-
الشمول المالي والتوعية: إطلاق حملات توعية عامة حول فرص حسابات الذهب والتمويل المصرفي في القطاع. مثل هذه الحملات تساعد في بناء الثقة بين الدولة والتجار والمواطنين (وهو ما أشارت إليه ريهام عبد النبي)، وتوضح للمستثمرين الأجانب سياسات مصر الجديدة حول الذهب.
-
تشجيع أدوات الاستثمار البديلة: دعم إنشاء صناديق ملكية خاصة وصناديق مشتركة تستهدف شركات الذهب، مع وضع معايير تقييم واضحة، لتعزيز سبل التمويل خارج إطار البنك التقليدي، كما اقترح المشاركون. كما يمكن تجربة سندات ذهبية أو شهادات ذهبية بنك الأهلي “الذهب الدولي” كأدوات تمويل للمشروعات أو ادخار الجمهور (مع وضع ضوابط تحوطية من تقلبات الأسعار).
الخاتمة
يأتي قرار هيئة الرقابة المالية لاعتبار الذهب مخزن للقيمة وليس سلعة استهلاكية في هذا التوقيت مؤكدا على أهمية جلسات المنتدى التي تهدف بالأساس إلى فتح قنوات التواصل بين الجهات ذات الصلة بسلسلة القيمة في قطاع الذهب والمعادن الثمينة، للوصول إلى مزيد من وضوح الرؤية والتعرف على التحديات التي تواجهها كل مرحلة أو حلقة من حلقات سلسلة القيمة للعمل على تذليل العقبات التي تقف في سبيل تحقيق قدرة الدولة على الاستغلال الأمثل للموارد من الثروات الطبيعية وزيادة القدرة على تعظيم الاستفادة منها.
وذلك بهدف أن تصبح الدولة قادرة على وضع منظومة متكاملة من شأنها أن ترفع قدرات الدولة التصنيعية وزيادة صادرات الدولة من المشغولات، وتسهيل عملية الاندماج في الأسواق العالمية, وذلك لتنفيذ الرؤية السياسية لتحويل مصر إلى مركز عالمي لتجارة وصناعة المعادن الثمينة.
لقراءة المزيد:
أكثر من 30 حجرًا ومعدنًا على خريطة مصر.. هل نفدت الأحجار الكريمة أم توقفنا عن البحث؟
المنتدى الدولي للمعادن والأحجار الثمينة يعقد جلسته الثالثة بعنوان: “توطين صناعة الذهب والمجوهرات”