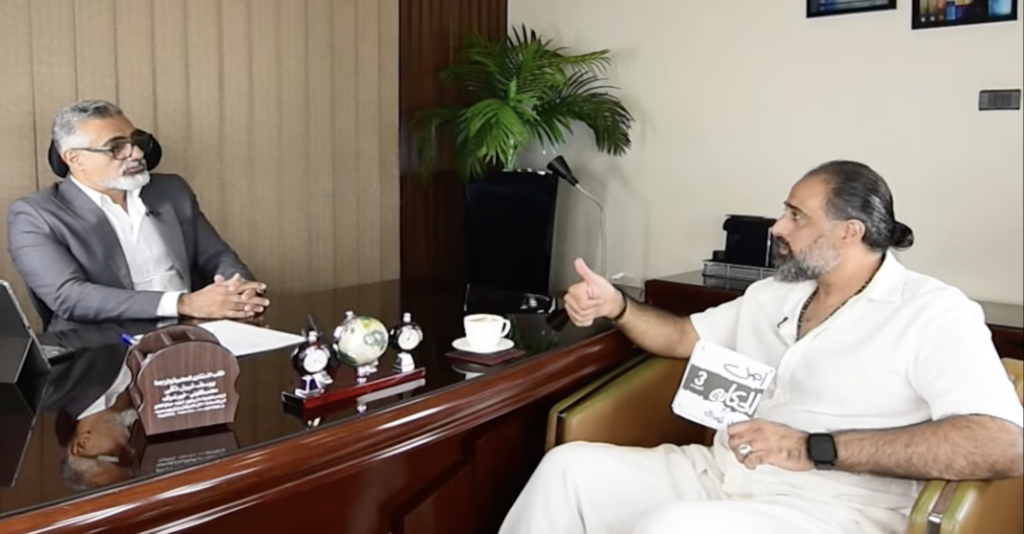
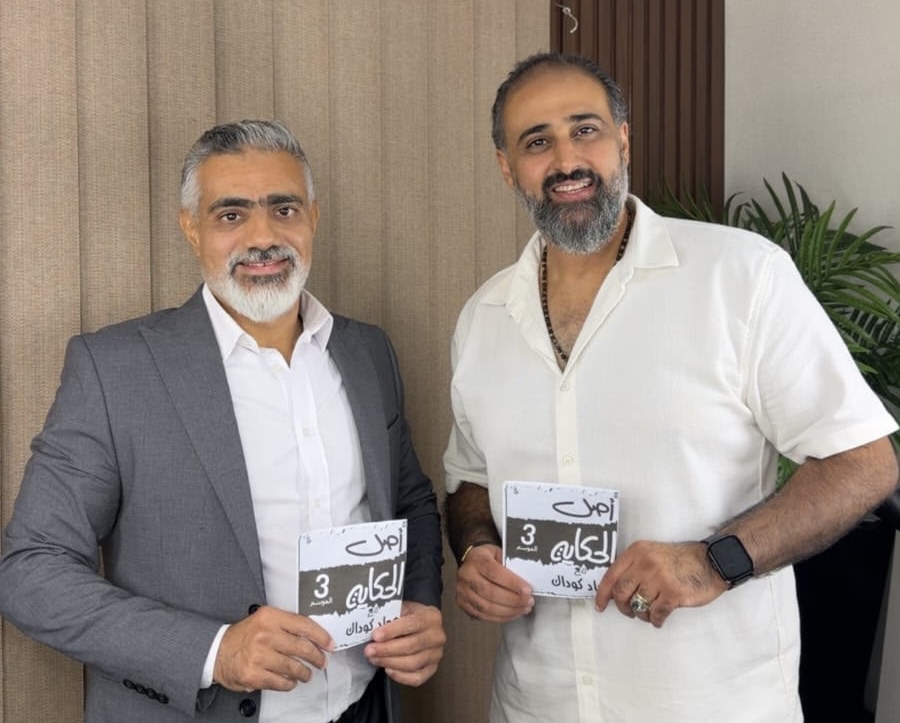
أوضح يوسف نبيل، المحاسب القانوني، ومراقب حسابات الشركات المساهمة، والمستشار الضريبي لشعبة صناعة الذهب والمجوهرات، الفرق بين الفاتورة الإلكترونية والإيصال الإلكتروني في تعاملات سوق الذهب والمجوهرات، والإجراءات التي يتعين على التجار اتباعها عند شراء الذهب المستعمل من الأفراد، إلى جانب الالتزامات الضريبية المرتبطة ببيع الذهب والمجوهرات عبر الإنترنت ومنصات التواصل الاجتماعي.
جاء ذلك خلال لقاء خاص مع برنامج «أصل الحكاية» والذي يقدمه عماد كوداك، حيث تناول عددًا من الأسئلة العملية التي تواجه التجار والمستهلكين في التعاملات اليومية بالسوق.
فاتورة إليكترونية .. إيصال الإلكتروني.. ما الفرق بينهما؟
وقال نبيل إن التفرقة بين الفاتورة الإلكترونية والإيصال الإلكتروني ترتبط بطبيعة أطراف عملية البيع، وأوضح أنه إذا تمت المعاملة بين تاجرين مسجلين ضريبيًا مثل (من مصنع إلى تاجر، أو من تاجر جملة إلى تاجر تجزئة) فإن المستند الواجب إصداره في هذه الحالة هو الفاتورة الإلكترونية.
أما عندما تتم عملية البيع إلى مستهلك نهائي، فإن المستند الصادر عن العملية يكون إيصالًا إلكترونيًا، مشيراً إلى أن المستهلك قد يطلق عادة على هذا المستند الذي يحصل عليه من محل المجوهرات اسم “فاتورة”، إلا أنه في المنظومة الضريبية يسمى إيصالًا إلكترونيًا، طالما أن المشتري مستهلك نهائي وليس ممولًا مسجلًا ضريبيًا.
وأضاف أن الإيصال الإلكتروني يتضمن تفاصيل عملية البيع، ومنها الوزن والقيمة وغيرها من بيانات العملية، ويتم تسجيله في الوقت نفسه على المنظومة الإلكترونية لمصلحة الضرائب.
وأكد يوسف نبيل – مراقب حسابات الشركات المساهمة- أن الالتزام بالفاتورة أو الإيصال الإلكتروني يحمي التاجر أيضًا، لأنه يوفر إثباتًا لمبيعاته الفعلية ويحد من احتمالات الخلاف حول حجم تعاملاته أو اللجوء إلى تقديرات لا تعكس مبيعاته الحقيقية.
شراء الذهب المستعمل.. “اسأل عن المصدر”
وتطرق الحوار إلى حالات شراء محال الذهب للمشغولات المستعملة من الأفراد والتي تسمى عادة ب “إعادة البيع”، وهي إحدى المعاملات المتكررة داخل السوق.
وشدد نبيل على أهمية أن يتحقق التاجر من مصدر المشغولات الذهبية المعروضة عليه قبل شرائها، وأن يطلب من البائع فاتورة الشراء إن كانت متاحة.
كما يحتاج التاجر كذلك إلى الحصول على صورة من بطاقة هوية الشخص الذي يبيع المشغولات، إلى جانب تحرير عقد مبايعة يثبت انتقالها إليه.
وأشار إلى أن الهدف من هذه الإجراءات هو تمكين التاجر من إثبات مصدر الذهب الذي قام بشرائه ودخوله إلى حيازته، مؤكدًا أهمية سؤال البائع: من أين حصل على هذه المشغولات؟ وما المستند الذي يثبت مصدرها؟
بيع الذهب على فيسبوك أو إنستجرام.. نشاط يخضع للتسجيل
وتطرق نبيل إلى بيع الذهب والمجوهرات والفضة عبر الإنترنت ومنصات التواصل الاجتماعي، مؤكدًا أن ممارسة النشاط أونلاين لا تعفي صاحبه من التسجيل الضريبي.مشيراً إلى وجود وحدة للتجارة الإلكترونية بمصلحة الضرائب المصرية معنية بالتعامل مع الأشخاص والتجار الذين يمارسون أنشطة البيع عبر الإنترنت.
وقال إن من يمارس بيع الذهب أو المجوهرات أو الفضة أونلاين مطالب بالتسجيل لدى مصلحة الضرائب، إلى جانب الالتزام بإصدار المستند الإلكتروني المقرر على معاملاته.
ولفت إلى أن أهمية ذلك بالنسبة لتاجر المجوهرات لا تقتصر على الالتزام الضريبي فقط، وإنما تمتد إلى تعزيز ثقة العميل في البائع، خاصة أن الذهب سلعة مرتفعة القيمة، وأن المشتري عبر الإنترنت يحتاج إلى مستند موثق يثبت عملية الشراء.
ماذا يفعل من بدأ البيع دون تسجيل؟
وعن الأشخاص الذين بدأوا نشاطهم التجاري بالفعل عبر الإنترنت دون تسجيل ضريبي، نصح نبيل بأن يبادر صاحب النشاط إلى التسجيل طواعية لدى مصلحة الضرائب واستخراج البطاقة الضريبية، والتسجيل في ضريبة القيمة المضافة متى كان النشاط خاضعًا لها. مطمئنا المشاهدين بأن إجراءات التسجيل الضريبي أصبحت أكثر سهولة مع إتاحة جانب كبير منها إلكترونيًا.
وأكد أن القاعدة لا ترتبط بطريقة الوصول إلى المستهلك؛ فسواء كان النشاط يمارس من خلال محل، أو موقع إلكتروني، أو فيسبوك أو إنستجرام أو تيك توك، فإن ممارسة نشاط تجاري وبيع المنتجات تستتبع الالتزامات الضريبية المقررة عليه.
الذهب له معاملة خاصة في القيمة المضافة
وفيما يتعلق بضريبة القيمة المضافة، أوضح نبيل أن الذهب يخضع لمعاملة خاصة تختلف عن عدد من السلع الأخرى. وقال إن الضريبة المرتبطة بالمشغولات الذهبية يتم سدادها وفق الآلية الخاصة بالقطاع عند الدمغ من خلال مصلحة دمغ المصوغات والموازين، وفق متوسطات وقواعد يتم تحديثها دوريًا ويتم إعلانالمعدلات الخاصة بها أول يوليو من كل عام.
وفرّق في هذا الصدد بين الذهب والسلع التي لا تخضع للدمغ، ضاربًا مثالًا بالإكسسوارات، موضحًا أن الأخيرة تخضع لقواعد القيمة المضافة المطبقة عليها خلال مراحل التداول ولا تتمتع بالمعاملة الخاصة المرتبطة بدمغ المشغولات الذهبية.
«كنوز نيوز»: خصوصية الذهب ضريبيًا طُرحت أمام مصلحة الضرائب
وكان ملف المعاملة الضريبية الخاصة بقطاع الذهب قد طُرح خلال الجلسة الأولى لمنتدى المعادن والأحجار الثمينة بعنوان «تكامل سلاسل الإمداد في قطاع المعادن والأحجار الثمينة»، بمشاركة رجب محروس، مستشار رئيس مصلحة الضرائب المصرية.
وأوضح محروس خلال الجلسة خصوصية التعامل الضريبي مع قطاع الذهب، والفصل بين قيمة المعدن المرتفعة وبين القيمة المضافة الناتجة عن النشاط والمصنعية، كما تناول النظام الضريبي المبسط المتاح للمشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه.
ويقوم النظام على احتساب ضريبة الدخل كنسبة مبسطة من رقم الأعمال وفق حجم المبيعات، تبدأ من 0.4% للشرائح الأقل وتتصاعد تدريجيًا إلى 1.5% للمنشآت التي يزيد حجم أعمالها على 10 ملايين ولا يتجاوز 20 مليون جنيه.
وتكتسب هذه المعاملة أهمية خاصة في قطاع الذهب، إذ يمكن أن تسجل المنشأة رقم مبيعات مرتفعًا نتيجة القيمة الكبيرة للمعدن نفسه، دون أن يعكس هذا الرقم بالضرورة هامش الربح أو القيمة التي أضافها التاجر أو المصنع إلى المشغولات.
ويعيد حديث يوسف نبيل في «أصل الحكاية» طرح الجانب التطبيقي من هذا الملف، بدءًا من إثبات عمليات البيع بالفاتورة أو الإيصال الإلكتروني، مرورًا بتوثيق شراء الذهب المستعمل، ووصولًا إلى إدخال تجارة الذهب والمجوهرات عبر الإنترنت ضمن المنظومة الضريبية الرسمية.
لقراءة المزيد:
حوار مفتوح بين الضرائب وشعبة الذهب لإعادة صياغة قواعد التعامل في القطاع
الهند تستقطب شركات الماس الخام بإعفاء كامل من ضريبة الدخل لمدة 15 عاماً.
الضرائب المصرية تصدر تعليمات حساب ضريبة دخل تجار تجزئة المصوغات لعامي ٢٠٢١- ٢٠٢٢