دبي تناقش مستقبل الملكية الجزئية للأحجار الطبيعية بعد تجربة ترميز ماس بقيمة 280 مليون دولار.. وتبحث إطلاق شريحة استثمارية جديدة.. والتقييم والسيولة والتشريعات أبرز التحديات
بعد تجربة ترميز ماس بقيمة 280 مليون دولار يخصص مؤتمر دبي للماس جلسة بعنوان “إطلاق الشريحة الاستثمارية: الابتكار قيد التطبيق- The Showcase: Unlocking the Investment Tier: Innovation in Action”، تُعقد يوم 26 أكتوبر، من الساعة الرابعة والنصف، ضمن فعاليات أسبوع دبي للماس، الذي ينظمه مركز دبي للسلع المتعددة (DMCC)، في وقت تسعى فيه شركات متخصصة إلى تطوير نماذج لتحويل حقوق الملكية في الأحجار الطبيعية إلى وحدات رقمية قابلة للنقل والتداول.
ويشارك فيها ممثلون عن شركات Billiton Diamond وCtrl Alt وFacent، إلى جانب خبراء من قطاع الماس، لمناقشة تطوير نماذج للملكية الرقمية والملكية الجزئية والتسعير المرجعي للأحجار الطبيعية.
وتستهدف الجلسة استعراض كيفية ربط الأحجار المعتمدة بالبنية الرقمية، واختبار نماذج التسعير الشفاف، وتوسيع فرص المشاركة في امتلاك الماس النادر.
ويعقبها نقاش متخصص حول أربعة تحديات رئيسية تحول دون تحول الماس إلى فئة أصول استثمارية واسعة التداول، وهي التقييم السوقي الشفاف، والعائد الاستثماري، وإمكانية الخروج من الاستثمار، والإطار التنظيمي.
هل يمكن أن يمتلك مستثمر حصة في حجر ماس طبيعي دون أن يشتري الحجر كاملًا، أو يحتفظ به في حوزته؟ وهل يمكن أن تنتقل ملكية هذه الحصة بين المستثمرين عبر منصة رقمية، مثلما يجري تداول بعض الأصول المالية؟
ويأتي النقاش بعد إعلان شركتي Billiton Diamond وCtrl Alt، في فبراير 2026، ترميز مخزون من الماس الطبيعي المصقول والمعتمد، تتجاوز قيمته مليار درهم إماراتي، بما يعادل نحو 280 مليون دولار، باستخدام تقنيات الحفظ الرقمي من Ripple وشبكة XRP Ledger.
ورغم تنفيذ عملية الترميز، فإن إتاحة الوحدات الرقمية للمستثمرين وتداولها على نطاق واسع تظل مرحلة مختلفة لم تُطبق بعد، تتطلب استيفاء الشروط التنظيمية وتطوير آليات موثوقة للتقييم والبيع والتسوية.
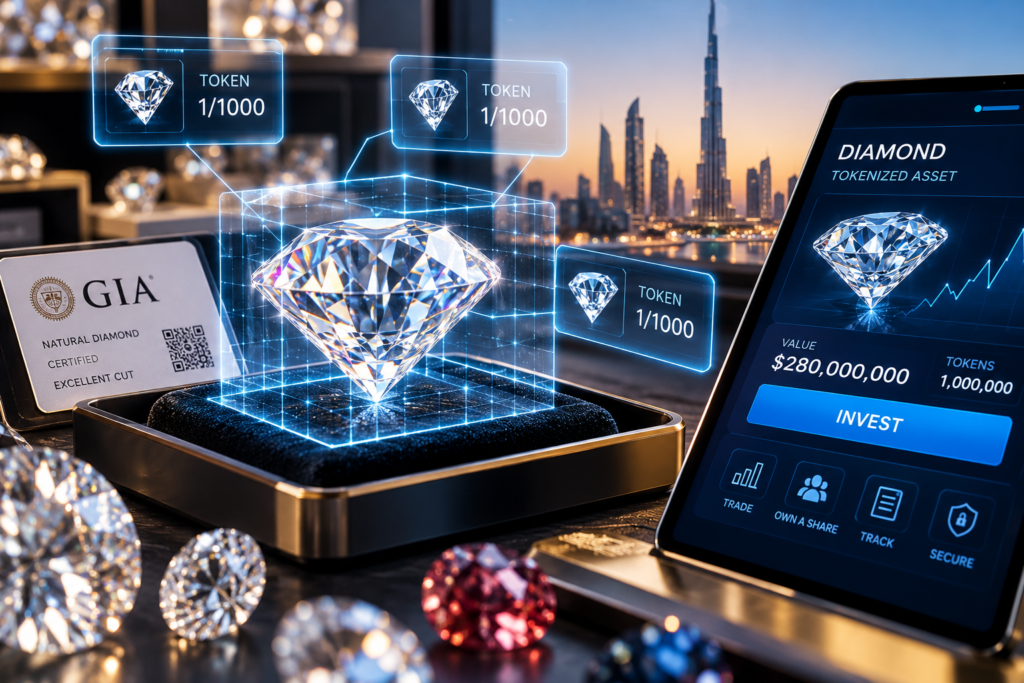
ترميز الأحجار الكريمة
يعتمد ترميز الأصول الحقيقية (Real-World Asset Tokenization) على إصدار وحدات رقمية (Tokens) ترتبط بأصل مادي موجود بالفعل، مثل العقارات أو المعادن الثمينة أو الأحجار الكريمة.
وفي حالة الماس، لا يتحول الحجر نفسه إلى أصل افتراضي، وإنما تُنشأ وحدات رقمية تمثل حقوقًا محددة فيه، قد تكون حصص ملكية مباشرة، أو حقوقًا في شركة أو محفظة تمتلك الأحجار، وفق الهيكل القانوني المستخدم.
فإذا جرى تقييم حجر ماس بمليون دولار، وأُنشئ هيكل يسمح بتقسيم حقوقه إلى ألف وحدة رقمية متساوية، فقد تمثل كل وحدة حصة اقتصادية أولية تعادل ألف دولار، قبل احتساب المصروفات والرسوم وأي تغيرات في القيمة.
ويتيح هذا النموذج نظريًا مشاركة عدد أكبر من المستثمرين في امتلاك أحجار مرتفعة القيمة، بدل اشتراط قدرة كل مستثمر على شراء الحجر بالكامل.
لكن امتلاك الوحدة الرقمية لا يعني بالضرورة امتلاك جزء مادي محدد من الحجر، كما لا يضمن حق استلامه أو استرداد قيمته نقدًا، ما لم تنص العقود والقواعد المنظمة على ذلك صراحة.
تجربة بقيمة 280 مليون دولار تسبق مؤتمر دبي
تُعد تجربة Billiton Diamond وCtrl Alt من أبرز الخطوات العملية التي سبقت مناقشات مؤتمر دبي للماس 2026، ففي فبراير الماضي، أعلنت الشركتان استخدام تقنية البلوك تشين لتمثيل مخزون من الماس الطبيعي المصقول والمعتمد رقميًا، مع الاستعانة بالبنية التقنية لشركة Ripple لتأمين حفظ الأصول الرقمية، وتستهدف التجربة تطوير منظومة تسمح بتوثيق المخزون وتتبع حقوق الملكية وتسهيل نقلها وتسوية المعاملات، تمهيدًا لإتاحة منتجات استثمارية قائمة على الماس الطبيعي.
غير أن ترميز المخزون لا يعني بالضرورة بدء تداول الوحدات بين المستثمرين؛ إذ ظلت المرحلة التالية من المشروع مرتبطة بالحصول على الموافقات اللازمة من هيئة تنظيم الأصول الافتراضية في دبي (VARA).
كما لم تتضح بصورة كاملة التفاصيل التجارية المتعلقة بالحد الأدنى للاستثمار، وآليات استرداد الحقوق، وتسعير الأحجار الفردية، وشروط بيع الوحدات في السوق الثانوية، وبذلك تمثل التجربة خطوة في بناء البنية التحتية الرقمية لتجارة الماس، لكنها لا تقدم حتى الآن دليلًا كافيًا على وجود سوق استثمارية نشطة تتمتع بسيولة مستمرة.
هل يحل الترميز مشكلة سيولة الماس؟
تُعد السيولة من أبرز العقبات التي تواجه الاستثمار المباشر في الأحجار الكريمة، حيث قد تتطلب عملية بيع حجر مرتفع القيمة العثور على مشترٍ متخصص، والاتفاق على تقييم مقبول، وإتمام إجراءات الفحص ونقل الملكية، وقد يوفر الترميز وسيلة لتسهيل نقل الحقوق المرتبطة بالحجر دون الحاجة إلى نقله ماديًا مع كل عملية، كما يمكن أن يسمح ببيع حصص أصغر بدل التصرف في الحجر كاملًا.
لكن هذه المزايا تظل مشروطة بوجود مشترين وبائعين، ومنصة مرخصة، وآليات واضحة للتسعير والتسوية، فالقدرة التقنية على نقل وحدة رقمية خلال ثوانٍ لا تعني بالضرورة إمكانية بيعها فورًا بسعر عادل، وإذا لم تتوافر سوق ثانوية نشطة، فقد يجد المستثمر نفسه مالكًا لحصة رقمية في حجر مرتفع القيمة، لكنه لا يستطيع تحويلها إلى سيولة إلا بعد انتظار مشترٍ آخر.
تحديد سعر الحجر
تختلف الأحجار الكريمة عن الذهب، الذي يمكن تسعير وحداته المتجانسة نسبيًا وفق أسعار مرجعية عالمية، أما الماس والأحجار الملونة، فتتحدد قيمة كل حجر وفق مجموعة من الخصائص تشمل الوزن واللون والنقاء والقطع، إلى جانب المنشأ والندرة والشهادات المعملية، فضلًا عن ظروف العرض والطلب.
ولهذا يثير الترميز سؤالًا أساسيًا: كيف يمكن تحديد سعر متجدد لوحدات رقمية مرتبطة بحجر فريد قد لا توجد له صفقات مماثلة يمكن الاستناد إليها؟
وقد تتطلب معالجة هذه المشكلة الجمع بين التقييم المستقل وبيانات الصفقات الفعلية والمزادات الدورية، مع الإفصاح عن أسس التقييم والفروق المحتملة بين السعر التقديري وسعر البيع الحقيقي.
ويكتسب هذا التحدي أهمية أكبر عند ترميز الأحجار الاستثنائية، التي قد ترتفع قيمتها بسبب ندرتها، لكنها تظل أصعب في المقارنة السعرية مع أحجار أخرى.
من يحفظ الحجر ومن يضمن حقوق المستثمر؟
يتطلب تداول حقوق ملكية الأحجار رقميًا وجود نظام يضمن بقاء الأصل المادي محفوظًا وآمنًا، مع إمكانية التحقق من هويته ومواصفاته بصورة مستقلة.
وتشمل المتطلبات الأساسية توثيق الحجر بشهادة معملية، وتحديد الجهة المسؤولة عن حفظه والتأمين عليه، ووضع قواعد للتدقيق الدوري ومنع إصدار وحدات تتجاوز الحقوق المسموح بها في الأصل.
كما يجب أن توضح العقود حقوق المستثمر في الأرباح المحتملة من البيع، وطريقة اتخاذ قرار التصرف في الحجر، وكيفية توزيع حصيلة البيع، والإجراءات المتبعة في حالات الإفلاس أو النزاع أو فقد الأصل.
ولا تكفي تقنية البلوك تشين وحدها لضمان هذه الحقوق، فهي تستطيع تسجيل المعاملات الرقمية، لكنها لا تتحقق بنفسها من وجود الحجر أو سلامة تقييمه أو تنفيذ الالتزامات القانونية المرتبطة به.
فالترميز قد يفتح الباب لتداول حقوق ملكية الأحجار الكريمة رقميًا، لكنه لن يحولها تلقائيًا إلى أصول سائلة، ما لم تنجح المنظومة في الربط بين الحجر الحقيقي والتقييم الموثوق والملكية القانونية والسوق القادرة على استيعاب عمليات البيع والشراء.
لقراءة المزيد:
دبي تعتمد استراتيجية جديدة للذهب عبر 6 محاور
بورصة بهارات تُحمّل مبعوثة الهند الجديدة إلى بوتسوانا رسائل بشأن أهم تحديات تجارة الماس بين الدولتين
SAM Precious Metals تتوسع أفريقيًا.. تضاعف طاقة مصفاتها في مصر وتدخل شراكة بـ49% في مصفاة إثيوبيا