مجلس الذهب العالمي يطلق منصة مشتركة تربط خزائن الذهب بالبنوك والتطبيقات الرقمية.. وتفتح المجال أمام استخدام المعدن في المدفوعات والتمويل والضمانات
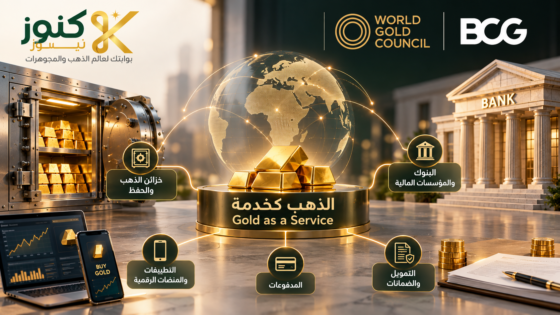
كشف مجلس الذهب العالمي (World Gold Council) عن توجه لتطوير بنية تحتية مشتركة لتداول الذهب الرقمي والمُرمَّز، عبر مبادرة جديدة تحمل اسم “الذهب كخدمة- Gold as a Service”، تستهدف تعزيز الثقة في المنتجات الاستثمارية المدعومة بالذهب المادي، وتسهيل إصدارها وتداولها واستردادها من خلال البنوك والمؤسسات المالية والمنصات الرقمية.
وأوضح المجلس، في ورقة بحثية أعدها بالتعاون مع مجموعة بوسطن الاستشارية (BCG) بعنوان “الذهب الرقمي.. مبررات إنشاء بنية تحتية مشتركة”، أن المبادرة تقوم على إنشاء منصة يمتلكها ويديرها مجلس الذهب العالمي، وتربط منظومة الذهب المادي، بما فيها الخزائن وشركات الحفظ والتأمين، بالأنظمة الرقمية المستخدمة في إصدار حسابات الذهب والرموز المدعومة بالمعدن.
وتأتي المبادرة في إطار توجه المجلس لتوسيع استخدام الذهب داخل النظام المالي الرقمي، دون التخلي عن الضمانات المرتبطة بوجود المعدن الفعلي وحقوق المستثمرين فيه.
الذهب كخدمة.. منصة تابعة للمجلس
ودعا التقرير إلى إنشاء منصة تشغيلية مشتركة تدعم إصدار حسابات الذهب الرقمي والذهب المُرمَّز وتداولهما، وتربط المنتجات الرقمية بالذهب المادي المحفوظ في الخزائن، من خلال معايير موحدة للحفظ والتدقيق وإثبات الحقوق والاسترداد، بما يعزز ثقة المستثمرين ويفتح المجال أمام توسيع استخدام الذهب في الخدمات المصرفية والمالية الرقمية
لماذا يحتاج الذهب الرقمي إلى بنية مشتركة؟
يرى مجلس الذهب العالمي أن تعدد المنتجات والمنصات الرقمية لا يعني بالضرورة سهولة تداول الذهب بينها، إذ تختلف أنظمة الحفظ وإثبات الملكية والتدقيق والاسترداد من شركة إلى أخرى، ما يجعل المستثمر مضطرًا إلى التحقق من موثوقية كل منتج بصورة مستقلة.
كما تواجه الشركات الراغبة في إصدار منتجات رقمية مدعومة بالذهب تكاليف مرتفعة لإنشاء أنظمة الحفظ والتأمين والامتثال والتداول، إلى جانب صعوبة التنسيق بين الجهات المختلفة.
وأشار التقرير إلى أن تكلفة تطوير بعض هذه المنتجات قد تصل إلى عشرات الملايين من الدولارات قبل تحقيق أي إيرادات، ما يحد من دخول شركات جديدة إلى السوق.
وتستهدف المبادرةمعالجة هذه التحديات عبر توفير خدمات تشغيلية مشتركة يمكن للمؤسسات الاستفادة منها بدلًا من بناء أنظمة مستقلة لكل منتج.
آلية عمل مبادرة “Gold as a Service”
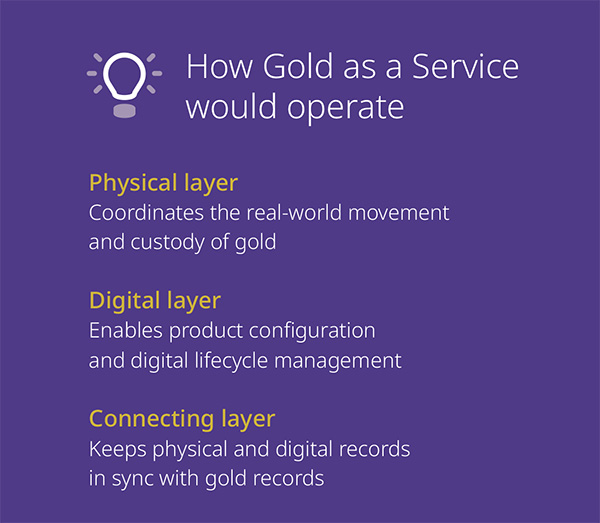
يقوم التصور الذي طرحه المجلس على ثلاثة مستويات مترابطة فيما بينها:
- المستوى الأول يتعلق بالذهب المادي، ويشمل توفير المعدن ونقله وتخزينه في خزائن معتمدة، بالتعاون مع بنوك السبائك وشركات الحفظ والنقل والتأمين والتدقيق، بما يضمن وجود الذهب وحمايته وإمكانية استرداده.
- المستوى الثاني يتعلق بالمنتجات الرقمية، ويتيح للبنوك والشركات إصدار حسابات ذهب إلكترونية أو رموز رقمية مدعومة بالمعدن، وإدارة عمليات الشراء والبيع والتحويل ومتابعة الأرصدة.
- المستوى الثالث فيربط بين النظامين، من خلال مطابقة كميات الذهب الموجودة فعليًا في الخزائن مع الأرصدة والوحدات الرقمية المتداولة، وإجراء عمليات تحقق ومراقبة مستمرة لمنع وجود وحدات رقمية لا يقابلها الغطاء المادي المطلوب وفق شروط المنتج.
ويستهدف المجلس بذلك نقل الثقة من الاعتماد على تعهدات الشركات المصدرة وحدها إلى منظومة مشتركة ومعترف بها عالمياً للحفظ والتحقق والرقابة.
البنوك وشركات الذهب تحتفظ بعلاماتها التجارية
لا تستهدف المبادرة أن يتحول مجلس الذهب العالمي إلى بنك أو جهة تبيع الذهب مباشرة للمستهلكين، فوفقًا للتصور المطروح، تظل البنوك وشركات التكنولوجيا المالية وتجار الذهب مسؤولة عن تصميم منتجاتها وتحديد أسعارها ورسومها وإدارة علاقاتها مع العملاء.
في المقابل، توفر المنصة المرتقبة البنية التشغيلية اللازمة لإصدار المنتجات وربطها بالذهب المادي، بما يسمح للمؤسسات بالتركيز على تطوير خدماتها وتسويقها بدلًا من إنشاء أنظمة الحفظ والتداول من البداية.
وحدد المجلس ثلاث فئات رئيسية يمكنها الاستفادة من المبادرة، تشمل البنوك والمؤسسات التي تقدم منتجات الذهب الرقمي بالفعل، وتجار السبائك والمجوهرات الراغبين في التوسع إلى الخدمات الرقمية، والشركات الجديدة التي تسعى إلى إضافة الذهب إلى تطبيقات التجارة الإلكترونية والمدفوعات وبرامج المكافآت والتحويلات المالية.
المبادرة تفتح باب تطوير الخدمات المصرفية بالبنوك
يفتح تطبيق المبادرة المجال أمام تطوير الخدمات المصرفية القائمة، بحيث تتمكن البنوك من تقديم حسابات الذهب الرقمية وربطها بأنظمة الحفظ والتداول والاسترداد من خلال بنية تشغيلية مشتركة.
كما يتطلب ذلك تطوير الأنظمة الإلكترونية للمؤسسات المشاركة، لتمكينها من عرض أرصدة العملاء، وتنفيذ عمليات البيع والشراء، ومتابعة حركة الذهب، وإصدار كشوف الحسابات، والتحقق المستمر من تطابق الأرصدة الرقمية مع الذهب المادي.
وبالنسبة للذهب المُرمَّز، تتضمن الآليات المقترحة ربط إصدار الرموز الرقمية بالكميات المتاحة من الذهب، ووضع ضوابط للتحويل والتداول، تشمل حدود المعاملات والمراقبة وإمكانية تعليق التحويلات عند الضرورة.
ومن شأن هذه الترتيبات، حال تنفيذها، أن تسمح بانتقال الذهب بين التطبيقات والمنصات المشاركة دون الحاجة إلى بيعه وإعادة شرائه في كل مرة، بما قد يخفض تكاليف التداول ويساعد على زيادة السيولة.
كيف يمكن تطبيق المبادرة في الدول المختلفة؟
يتطلب توسيع المبادرة دوليًا تعاونًا بين مجلس الذهب العالمي والبنوك والمؤسسات المالية وشركات الحفظ والجهات الرقابية في كل سوق.
وتشير الورقة إلى أن اختلاف التشريعات بين الدول يمثل أحد أبرز التحديات، خاصة فيما يتعلق بتصنيف المنتجات الرقمية، وإثبات حقوق الملكية، وحماية أموال العملاء عند تعثر الشركات، وقواعد الاسترداد والتحويل عبر الحدود.
ومن ثم، فإن تطبيق المنصة في أي دولة سيستلزم توافق خدماتها مع التشريعات المحلية، وقد يتطلب تطوير الأطر التنظيمية التي تحكم إصدار المنتجات المدعومة بالذهب وحفظها وتداولها.
كما ستحتاج المؤسسات المشاركة إلى مواءمة أنظمتها المصرفية والرقمية مع متطلبات التحقق من هوية العملاء ومكافحة غسل الأموال، إلى جانب تنظيم العلاقة بين الجهات المصدرة وأمناء الحفظ ومقدمي السيولة.
ولم يحدد مجلس الذهب العالمي في الورقة دولًا بعينها لبدء التطبيق، أو جدولًا زمنيًا لإطلاق المبادرة عالميًا، مؤكدًا أن التصميم النهائي سيُطوَّر بالتشاور مع المؤسسات المالية والجهات التنظيمية والشركات المتخصصة.
الذهب يدخل مجالات المدفوعات والتمويل
لا يقتصر التصور الجديد على تسهيل الاستثمار والادخار في الذهب، وإنما يمتد إلى توسيع استخداماته في الخدمات المالية، ومن بين التطبيقات المحتملة إتاحة استخدام أرصدة الذهب الرقمية ضمانًا للحصول على التمويل دون الحاجة إلى بيع المعدن، إلى جانب تطوير خدمات المدفوعات والتحويلات وإقراض الذهب.
ويعرض التقرير نموذجًا افتراضيًا لمستثمر يمتلك عشرة جرامات من الذهب الرقمي، ويستخدم خمسة جرامات منها ضمانًا للحصول على قرض، مع استمرار احتفاظه بملكية الذهب وفق شروط التمويل.
ويعتمد تنفيذ هذه التطبيقات على وجود قواعد واضحة لحجز الذهب المقدم ضمانًا، وتحديد حقوق المقرض والمقترض، وآليات تحرير الضمان بعد سداد الالتزامات.
مجلس الذهب العالمي يدعو البنوك والجهات التنظيمية للمشاركة
أكد المجلس أن المبادرة لا تمثل تصميمًا نهائيًا مفروضًا على الأسواق، وإنما مشروعًا يجري تطويره بالتعاون مع الأطراف المعنية.
ودعا بنوك السبائك وشركات الخزائن والتأمين والتدقيق، إلى جانب البنوك التجارية وشركات التكنولوجيا المالية ومنصات الاستثمار ومقدمي المحافظ الرقمية والجهات التنظيمية، إلى المشاركة في تطوير المنصة واختبار آلياتها.
ويستهدف المجلس الوصول إلى بنية مشتركة تعزز الثقة والشفافية، وتخفض تكاليف إصدار المنتجات الرقمية، وتسمح بتوسع استخدام الذهب داخل الأنظمة المالية التقليدية والحديثة.
وبذلك تنتقل رؤية مجلس الذهب العالمي من مجرد تشجيع الاستثمار في الذهب الرقمي إلى محاولة تأسيس منظومة تشغيلية وتنظيمية مشتركة، تجعل الذهب المادي أكثر قابلية للتداول والاستخدام في الاقتصاد الرقمي، مع الحفاظ على حقوق المستثمرين والضمانات المرتبطة بالمعدن الحقيقي.
لقراءة المزيد:
رابطة لندن للسبائك-LBMA- تراجع 8 بنود رئيسية في معايير توريد الذهب
سوق الذهب الرقمي مرشحة لتجاوز 160 مليار دولار بحلول 2031
مذكرة تفاهم لإنشاء بنك الذهب الأفريقي بين المركزي المصري وبنك التصدير والاستيراد الإفريقي