الاحتيال بإيصالات الدفع الوهمية يدق جرس إنذار للتجار 12 إجراءً وقائيًا تشمل التحقق المصرفي والكاميرات المرتبطة بأنظمة الاستغاثة وسنترالًا مركزيًا لتوثيق اتفاقات البيع
أهم ١٢ نصيحة تحميك من الوقوع في فخ النصب والسرقة
أعادت واقعة القبض على فتاة متهمة بالاستيلاء على مشغولات ذهبية باستخدام صور تحويلات بنكية مزيفة عبر تطبيق إنستاباي، فتح ملف تأمين المعاملات المالية الإلكترونية داخل محال الذهب والمجوهرات، خاصة مع التوسع في استخدام التطبيقات المصرفية والتحويلات اللحظية في عمليات البيع والشراء.
فهل يكفي أن يرسل المشتري صورة تؤكد نجاح التحويل، أو يظهر أمام البائع إيصال إلكتروني يحمل علامة الصح، حتى يطمئن إلى سداد قيمة البضاعة ويسلمها؟ أم أن وصول الأموال فعليًا إلى حساب التاجر يظل الشرط الأساسي لإتمام عملية البيع؟
تكتسب هذه التساؤلات أهمية متزايدة مع التطور السريع في تقنيات تعديل الصور والمستندات، وظهور أدوات الذكاء الاصطناعي التي جعلت إنتاج نماذج تبدو شديدة الشبه بإيصالات التحويل البنكي أسهل من السابق، في وقت لا يمتلك فيه جميع العاملين بالأنشطة التجارية المعرفة التقنية الكافية للتمييز بين المستندات الصحيحة والمزورة.
وتكشف الواقعة عن ضرورة التعامل مع أمن المدفوعات الإلكترونية باعتباره جزءًا أساسيًا من منظومة إدارة المحلات التجارية، وليس مجرد مهارة إضافية يمتلكها الموظف المسؤول عن البيع.
سوار ذهبي يكشف ثغرة في إجراءات البيع
بدأت الواقعة عندما أعلنت أميرة رجب، صاحبة “مجوهرات ياسين”، تعرض متجرها لعملية احتيال، بعدما طلبت إحدى السيدات شراء سوار ذهبي بقيمة 62.5 ألف جنيه، وأرسلت صورة تفيد بتحويل المبلغ عبر تطبيق “إنستاباي”، قبل أن تطلب إرسال مندوب لاستلام المشغول، وبحسب رواية صاحبة المتجر، اطلع العامل المسؤول عن البيع على صورة التحويل، واعتقد أن عملية الدفع تمت بالفعل، فسلم السوار إلى المندوب دون التأكد من وصول الأموال إلى الحساب المصرفي للمحل.
واكتشفت إدارة المتجر لاحقًا عدم وصول المبلغ، لتبدأ إجراءات الإبلاغ عن الواقعة، وتنشر صاحبة المتجر مقطع فيديو يحذر التجار من الاعتماد على صور التحويلات البنكية قبل تسليم البضائع، وتطور الأمر عقب تواصل محل مجوهرات آخر مع صاحبة “«مجوهرات ياسين”، وإبلاغها بتعرضه لمحاولة شراء مشابهة باستخدام صورة تحويل يُشتبه في تزويرها.
وبحسب روايتها، ساهم التنسيق بين المحل والجهات الأمنية في ضبط المتهمة، فيما قررت جهات التحقيق يوم 3 نوفمبر 2026 حبسها أربعة أيام على ذمة التحقيقات، مع طلب استكمال التحريات وفحص الهاتف المحمول للوقوف على ملابسات الوقائع المنسوبة إليها.
وأشارت تقارير منشورة عن التحقيقات إلى أن قيمة المشغولات المرتبطة بالاتهامات تجاوزت 200 ألف جنيه، دون أن يعني ذلك صدور حكم قضائي نهائي بإدانة المتهمة.
من الذهب إلى الملابس والأحذية.. طريقة واحدة للاحتيال
لم تقتصر الوقائع التي تحدثت عنها أميرة رجب على محال الذهب والمجوهرات، إذ أكدت أن الفتاة المقبوض عليها استخدمت الأسلوب نفسه في شراء سلع أخرى، من بينها الملابس والأحذية، وتقوم الطريقة، وفق روايتها، على طلب المنتجات من المتجر، وإرسال صورة لتحويل مالي يفترض أنه سدد قيمتها، ثم تكليف مندوب باستلام المشتريات.
وتوضح هذه الرواية أن أسلوب الاحتيال لا يرتبط بطبيعة السلعة بقدر ارتباطه بإجراءات التحقق من الدفع داخل المتجر، خاصة عندما يكون الشخص الذي يتسلم المنتجات مختلفًا عن الشخص الذي طلبها أو يدعي أنه سدد ثمنها.
كما أن إرسال مندوب للاستلام ليس في حد ذاته مؤشرًا على وقوع احتيال، لكنه قد يزيد صعوبة تتبع مراحل المعاملة إذا لم يحتفظ المتجر ببيانات الطلب والتسليم، ولم يتأكد مسبقًا من تحصيل القيمة بشكل فعلي.
علامة “الصح الخضراء” ليست دليلًا على وصول الأموال
تكشف الواقعة عن خطأ شائع في بعض المعاملات الإلكترونية، يتمثل في الخلط بين رؤية إشعار بنجاح التحويل وبين التأكد من تسجيل المبلغ فعليًا في حساب البائع نفسه، والتأكد من الرقم المحول إليه المبلغ. فقد تتضمن الصورة التي يقدمها المشتري اسم تطبيق مصرفي، وعلامة صح، ورقمًا مرجعيًا، ومبلغًا ماليًا، وتاريخًا للعملية، وربما بيانات حساب أو رقم هاتف، لكن وجود هذه العناصر داخل صورة لا يثبت وحده صحة العملية أو أن الأموال وصلت إلى المستفيد المقصود.
بل إن الإشعار قد يكون متعلقًا بعملية أخرى، أو يتضمن بيانات غير صحيحة، أو يكون قد جرى التلاعب به، حتى وإن ظهر بمظهر مطابق تقريبًا للإشعارات الأصلية.
ووفق الإرشادات الرسمية لتطبيق “إنستاباي”، تنقسم نتائج التحويل إلى ثلاث حالات رئيسية: معاملة ناجحة، ومعاملة مرفوضة، ومعاملة قيد التنفيذ.
وتعني المعاملة الناجحة إضافة الأموال إلى حساب المستفيد، بينما تشير حالة “قيد التنفيذ” إلى أن البنك المستفيد لم يؤكد بعد إضافة المبلغ، وقد تتغير الحالة لاحقًا إلى ناجحة أو مرفوضة، أما بالنسبة للبائع، فإن الإجراء الحاسم هو مراجعة حسابه المصرفي عبر التطبيق الرسمي أو القنوات المعتمدة للبنك، والتأكد من قيد المبلغ الصحيح قبل تسليم البضاعة.
والأمر لا يعني بالضرورة التشكيك في أمان تطبيقات التحويل اللحظي نفسها، فالمشكلة قد تقع خارج النظام المصرفي، عندما يعتمد التاجر على صورة غير موثقة يقدمها طرف آخر.
التكنولوجيا تسهل الدفع.. وتفتح فرصًا جديدة للاحتيال
ساهمت التكنولوجيا المالية في تسهيل التعاملات بين التجار والمستهلكين، وتقليل الاعتماد على النقد، وإتاحة تحويل الأموال بسرعة، بما ساعد على تطوير التجارة الإلكترونية وعمليات البيع عن بُعد، لكن هذه المزايا صاحبتها أساليب احتيال تستغل سرعة المعاملات وثقة المستخدمين في التطبيقات الرقمية، إلى جانب تفاوت مستوى المعرفة التقنية بين العاملين في الأنشطة التجارية.
وفي قطاع الذهب والمجوهرات تحديدًا، ترتفع حساسية هذه المخاطر بسبب القيمة المرتفعة للمنتجات، وسهولة نقل بعض المشغولات وإعادة تداولها، فضلًا عن احتمال إتمام صفقات بمبالغ كبيرة خلال وقت قصير، وقد يكون العامل المسؤول عن البيع على دراية جيدة بالأوزان والعيارات والمصنعية وفحص المشغولات، لكنه لا يمتلك الخبرة نفسها في التحقق من التحويلات البنكية أو التعامل مع حالات الدفع المعلقة.
ولهذا، فإن حماية المتاجر لا ينبغي أن تعتمد على قدرة العامل على اكتشاف صورة مزورة، وإنما على وجود إجراءات واضحة تمنع تسليم المنتجات قبل التأكد من تحصيل قيمتها.
ويتطلب ذلك تعاون البنوك ومقدمي خدمات الدفع والجهات المعنية بالتجارة في نشر الوعي بأساليب الاحتيال، وتوفير وسائل تحقق سهلة الاستخدام، إلى جانب تطوير التدريب الداخلي للعاملين بالمتاجر.
كما تبرز أهمية تشديد الرقابة وملاحقة عمليات التزوير والاحتيال الإلكتروني، دون أن يؤدي ذلك إلى تعطيل التوسع في وسائل الدفع الرقمية التي أصبحت جزءًا أساسيًا من النشاط التجاري.
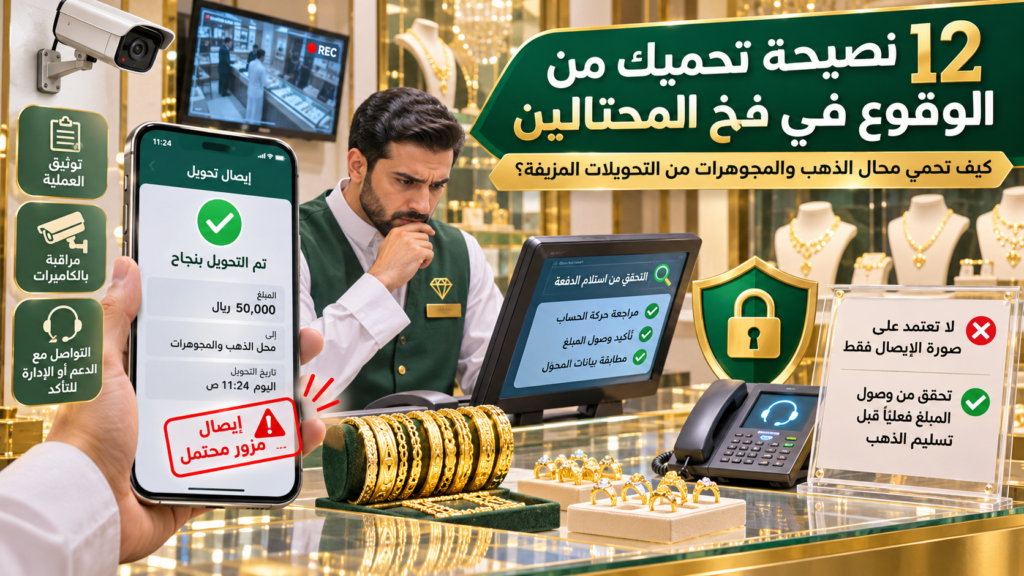
12 نصيحة لحماية محال الذهب والمجوهرات من التحويلات الإلكترونية المزيفة
تقدم كنوز نيوز للتجار والبائعين بالمتاجر مجموعة من النصائح التي من شأنها حمايتهم من التعرض لعمليات النصب، فاليقظة هي درع الحماية الأول من عمليات النصب والسرقة، وسرعة البديهة لدي البائع والقدرة على الملاحظة أمر لا غنى عنه في موظف المبيعات في متجر المجوهرات، وأهم النصائح تتمثل في:
1. لا تسلّم المشغولات اعتمادًا على صورة التحويل
لا تعتبر صورة الإيصال أو لقطة الشاشة إثباتًا نهائيًا للسداد، مهما بدا شكلها رسميًا أو تضمنت علامة نجاح العملية. ويجب التأكد من قيد المبلغ فعليًا في حساب المتجر قبل خروج المشغولات من المحل، حيث تزداد خطورة الاعتماد على صور التحويلات مع تطور تقنيات تحرير الصور وتوليد المحتوى الرقمي، خصوصًا أدوات الذكاء الاصطناعي التي أصبحت قادرة على إنتاج مستندات وتصميمات تحاكي النماذج الحقيقية بدرجة كبيرة من الدقة البصرية، فالمحتال لم يعد بحاجة بالضرورة إلى مهارات تصميم احترافية حتى يصنع صورة تحمل شعارًا مصرفيًا أو نموذجًا مشابهًا لإيصال تحويل مالي.
2. راجع حساب المتجر من خلال التطبيق البنكي الرسمي
افتح الحساب المصرفي الخاص بالمحل، أو استخدم قناة التحقق المعتمدة من البنك، وراجع المعاملات الواردة، بدلًا من الاعتماد على الصورة المعروضة في هاتف المشتري أو المرسلة عبر تطبيقات المحادثة. ويفضل أن يكون الرقم المرتبط بالحساب متاحا داخل المحل للتأكد من تقرير التسليم اللحظي، أو ايجاد آلية سريعة لتأكيد استلام المبلغ بين البائع وحامل الرقم المرتبط بالحساب.
3. طابق المبلغ وبيانات العملية والحساب المستفيد
لا تكتفِ بوجود حركة مالية واردة؛ بل تأكد من تطابق قيمتها مع الفاتورة، وراجع البيانات المتاحة للعملية والحساب المستفيد، حتى لا تُنسب معاملة أخرى إلى عملية البيع الحالية.
4. لا تعتمد التحويلات التي ما زالت “قيد التنفيذ”
إذا ظهرت العملية معلقة أو لم يتمكن المتجر من تأكيد وصول المبلغ، فأجّل تسليم المشغولات حتى يثبت اكتمال التحويل، أو يوضح البنك حالة المعاملة.
5. خصص مسؤولًا عن اعتماد المدفوعات
يجب أن تكون هناك صلاحيات واضحة داخل المحل تحدد من يراجع الحساب البنكي ومن يجيز تسليم المنتجات بعد السداد، مع وجود بديل مدرب في غياب المدير أو صاحب المتجر، وعدم السماح بتجاوز هذه الإجراءات تحت ضغط العميل أو المندوب.
6. درّب جميع العاملين على أساسيات الدفع الإلكتروني
لا يكفي تدريب العاملين على البيع والتسعير وفحص الذهب، بل يجب تعريفهم بحالات التحويل المختلفة، وأساليب الاحتيال الشائعة، وطريقة مراجعة العمليات البنكية، والتصرف عند الشك في أي معاملة، وينبغي أن يشمل التدريب العاملين الجدد والمؤقتين، مع تحديث التعليمات كلما ظهرت أساليب احتيال جديدة.
7. تحقق من هوية مندوب الاستلام دون اعتبارها بديلًا عن السداد
عند استلام شخص غير المشتري للطلب، التزم بإجراءات التحقق والتسليم المعتمدة لدى المتجر، واحتفظ بسجل مناسب للعملية في حدود القوانين المنظمة للبيانات الشخصية وإحرص على تسجيل بيانات المشترى نفسه وتوثيق طلبه بتوكيل شخص آخر نيابة عنه لاستلام المشغولات، لكن تذكر أن إثبات هوية المستلم لا يثبت وصول ثمن البضاعة.
8. احتفظ بسجل للفاتورة والتحويل والتسليم
اربط كل عملية بيع برقم فاتورة، وسجل وقت تأكيد السداد والموظف الذي اعتمد العملية، وبيانات التسليم المسموح بالاحتفاظ بها، حتى يمكن مراجعة الواقعة عند حدوث أي خلاف أو اشتباه في الاحتيال، ومن الأفضل اعتماد نظام رقمي يربط طلب العميل ببيانات المشغول والوزن والعيار والمصنعية والمبلغ وطريقة الدفع.
9. احذر الضغط والاستعجال والروابط المشبوهة
لا تسمح للمشتري أو المندوب بالضغط على العامل لتسليم المنتج قبل مراجعة الحساب، ولا تفتح روابط غير موثوقة تدعي تأكيد التحويل، أو تشارك كلمات المرور أو رموز التحقق لمجرد إثبات استلام الأموال.
10. بلّغ فورًا عند اكتشاف محاولة احتيال
إذا تبين أن صورة التحويل مزيفة أو لم تصل الأموال، امتنع عن التسليم، واحتفظ بالمراسلات والفواتير والسجلات ذات الصلة، وتواصل مع البنك والجهات المختصة، مع تجنب مواجهة الأشخاص المشتبه بهم بطريقة قد تعرض العاملين للخطر.
11. الالتزام بكاميرات المراقبة وتطوير ربطها بأنظمة الاستغاثة الأمنية
يلزم قانون المحال العامة المصري رقم 154 لسنة 2019، في مادته 23، المحال العامة بتركيب كاميرات مراقبة داخلية وخارجية، وفق الاشتراطات التي تحددها اللجنة العليا لتراخيص المحال العامة، وفي قطاع الذهب والمجوهرات، لا ينبغي أن يقتصر الالتزام على مجرد تركيب الكاميرات، بل يجب التأكد من كفاءتها وصيانتها دوريًا، وتغطية مناطق عرض المشغولات والبيع والتحصيل والتسليم، فضلًا عن المداخل والمخارج، مع الحفاظ على التسجيلات وضمان إمكانية الرجوع إليها عند وقوع حادث. ويفضل أن تكون مزودة بنظام تسجيل صوتي، فهي ضمان ودليل قوي قد يفيد التاجر في حالة دخول عميل يريد بيع مشغولات لها صلة بقضايا جنائية، حيث يمكن الاستناد لها عند الرغبة في إثبات حسن النية وعدم وجود اتفاق مسبق بين التاجر والسارق.
كما يُوصى بتزويد المحلات بأنظمة إنذار وأزرار استغاثة للطوارئ، وبحث إمكانية ربطها بغرف عمليات الشرطة من خلال آلية رسمية معتمدة، بما يساهم في سرعة الاستجابة لمحاولات السرقة والسطو والاحتيال، ويجب التأكد من سلامة وحدات التخزين والتسجيل، وضبط التاريخ والتوقيت، وتدريب العاملين على إجراءات التعامل مع المواقف الأمنية الطارئة.
12. إنشاء نظام سنترال مركزي لخدمة العملاء وتوثيق اتفاقات البيع
لا ينبغي أن تعتمد المحلات في إدارة الطلبات والاتفاقات المالية على الهواتف الشخصية للعاملين أو المحادثات المتفرقة التي يصعب الرجوع إليها، ويُفضل إنشاء نظام سنترال مركزي لخدمة العملاء، من نوع IP PBX أو Cloud PBX، مرتبط بأرقام الاتصال الرسمية للمحل والأرقام التي يستخدمها العاملين بالمحل لاستقبال مكالمات العملاء ويوجهها تلقائيًا إلى القسم المطلوب، سواء المبيعات أو الحسابات أو الطلبات الخاصة أو خدمة ما بعد البيع، أو يحوّل الاتصال إلى الرقم الداخلي أو الهاتف المرتبط بالموظف المسؤول.
ويتيح هذا النظام تسجيل مكالمات العمل والاتفاقات التجارية، وفق الضوابط القانونية وبعد إخطار المتصل مسبقًا من خلال رسالة صوتية آلية على غرار أنظمة خدمة العملاء في المؤسسات المصرفية والشركات الكبرى، تتضمن عبارة: “حرصًا على جودة الخدمة وحماية حقوق العملاء، نحيط سيادتكم علمًا بأن هذه المكالمة قد تكون مسجلة”.
كما يمكن ربط السنترال بنظام لإدارة علاقات العملاء (CRM)، بحيث تُحفظ بيانات الطلبات والاتفاقات الخاصة بالأسعار والأوزان والعيارات والمصنعية ومواعيد التسليم، إلى جانب سجل المكالمات، ضمن ملف موحد لكل عملية بيع.
وفي حالة التعامل عبر واتساب، يُفضل استخدام حساب أعمال رسمي مرتبط بالمتجر، مع نظام مركزي لحفظ المراسلات والطلبات والاتفاقات وفق الضوابط القانونية، بدلًا من الاعتماد على الحسابات الشخصية للعاملين.
ويتيح هذا النظام توثيق مراحل الاتفاق على السعر والوزن والعيار وطريقة السداد والتسليم، ويساعد على حماية حقوق المتجر والعميل، وتوفير سجل يمكن الرجوع إليه عند الحاجة.
ولا يقتصر دور السنترال المركزي على الحماية من الاحتيال؛ بل يسهم أيضًا في تحسين جودة خدمة العملاء، وتقليل ضياع الطلبات، وتسهيل متابعة الشكاوى، وتنظيم العمل بين أقسام المتجر وفروعه المختلفة.
لقراءة المزيد:
مبادرة دعم العلامات المصرية الناشئة في قطاع الحلي والمجوهرات
الشعبة العامة للمصوغات تدعو التجار إلى توثيق كل عملية شراء من المواطنين عبر نموذج المشتريات
سبائك الفيوم تفجر قضية: ما هي مسؤولية التاجر المشترى للذهب المسروق؟ وما هي ضمانات حسن النية؟
المهندس اللص ترك الفواتير وذهب بالذهب في الفيوم.. 6 سبائك بقيمة 3.5 مليون جنيه
المنتدى الدولي للمعادن والأحجار الثمينة يعقد جلسته الثالثة بعنوان: “توطين صناعة الذهب والمجوهرات”